¿Pueden reportarme en Datacrédito sin mi autorización?
Si descubrió en su historia de crédito un reporte negativo sin autorización, es decir, de una entidad a la que nunca le permitió compartir sus datos, la ley le da herramientas para pedir que lo retiren. La clave está en quién debe probar esa autorización y en cómo reclamar por escrito.
Revisado por el equipo jurídico de Guerrero Abogados
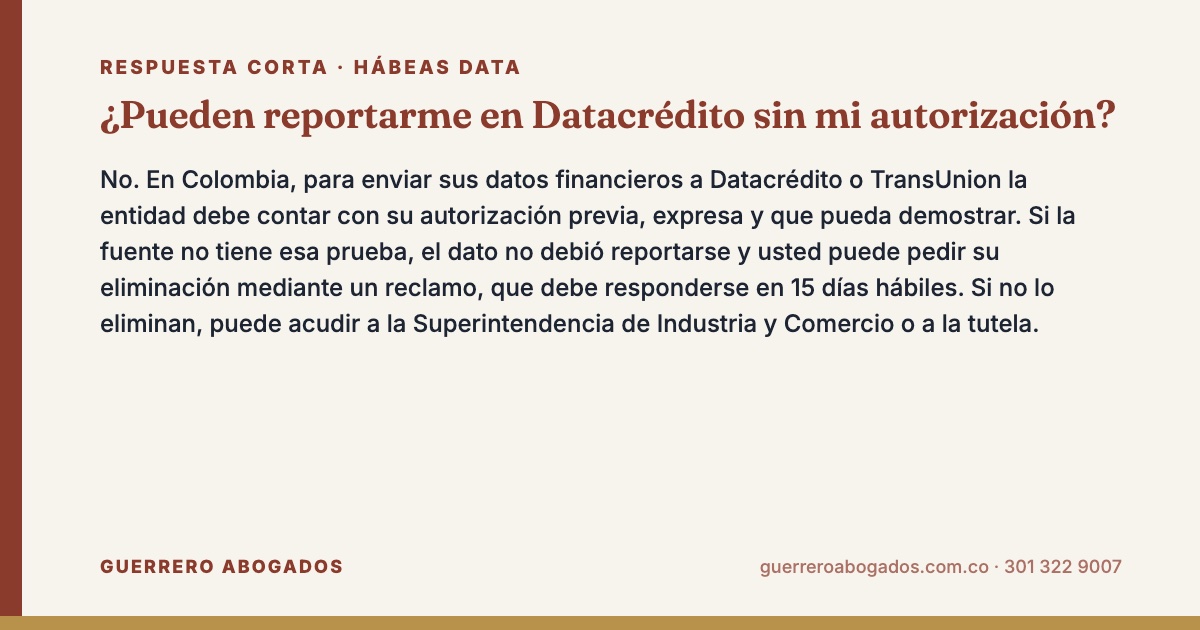
Respuesta corta: No. En Colombia, para enviar sus datos financieros a Datacrédito o TransUnion la entidad debe contar con su autorización previa, expresa y que pueda demostrar. Si la fuente no tiene esa prueba, el dato no debió reportarse y usted puede pedir su eliminación mediante un reclamo, que debe responderse en 15 días hábiles. Si no lo eliminan, puede acudir a la Superintendencia de Industria y Comercio o a la tutela.
Qué dice la ley sobre la autorización previa
La Ley 1266 de 2008, conocida como ley de hábeas data financiero, regula cómo se recogen y circulan sus datos de crédito. Entre los deberes de las entidades que reportan (las fuentes) está pedir y conservar la prueba de la autorización del titular, y no enviar a las centrales datos cuyo suministro no esté autorizado.
La Corte Constitucional, al revisar la ley antes de su expedición, insistió en que el manejo de datos personales depende del consentimiento del titular. En la práctica, esto significa que el banco, la cooperativa o la empresa de telefonía debe poder mostrar el documento en el que usted aceptó que sus datos fueran consultados y reportados.
Esa autorización previa suele estar en el formulario de solicitud del crédito, en el contrato o en una casilla aceptada en una aplicación. Puede ser física o digital, pero debe existir antes del reporte y la entidad debe poder exhibirla. Si quiere repasar los derechos generales, vea nuestra guía sobre la ley de hábeas data.
Quién debe probar la autorización
Usted no tiene que demostrar que no firmó. Es la entidad la que debe conservar y exhibir la prueba del permiso, porque la ley le impone ese deber a la fuente. Por eso, frente a un reporte negativo sin autorización, el primer paso es pedir la copia del documento y dejar que la entidad responda.
Si la fuente contesta con frases generales («usted aceptó nuestras políticas») sin adjuntar el documento o el registro digital, la respuesta es incompleta. Puede insistir por escrito y pedir el soporte concreto: fecha, canal por el que aceptó y texto de la cláusula.
Autorización y comunicación previa: dos requisitos distintos
Muchas personas confunden estos dos requisitos. Los dos son obligatorios y su falta tiene consecuencias diferentes.
| Requisito | Qué es | Cuándo se da | Prueba que debe tener la fuente |
|---|---|---|---|
| Autorización previa | Su permiso para que la entidad consulte y reporte sus datos | Al pedir el crédito o firmar el contrato | Documento físico o registro digital firmado o aceptado por usted |
| Comunicación previa | Aviso de que será reportado si no paga | Al menos 20 días calendario antes del reporte | Copia del envío a su dirección, correo o extracto |
Un reporte negativo puede caer por cualquiera de los dos. Si la entidad sí tiene la autorización pero no le avisó antes, el tema es la falta de comunicación; lo explicamos en reporte negativo sin notificación previa. Este artículo se concentra en el reporte negativo sin autorización.
Casos en que aparece un reporte negativo sin autorización
Deudas compradas por casas de cobranza
Cuando un banco vende su cartera, el comprador asume la posición del acreedor. Si la autorización original incluía la posibilidad de ceder la información a terceros, el nuevo dueño puede seguir reportando. Si no la incluía o no puede probarla, hay base para reclamar. Más detalles en el banco vendió mi deuda a una casa de cobranza.
Contratos de servicios sin documento claro
Algunos operadores de telefonía, gimnasios o almacenes registran clientes por teléfono o en mostrador. Si no guardaron la grabación, el contrato o el registro de aceptación, no tienen cómo demostrar el permiso.
Suplantación de identidad
Si alguien usó su cédula para abrir un crédito, la «autorización» no la dio usted. En ese caso el reclamo combina dos argumentos: la deuda no es suya y no existe consentimiento válido. Vea suplantación de identidad y reporte negativo.
Codeudores que no firmaron la autorización
El codeudor también debe haber autorizado el reporte. Si solo firmó el pagaré pero no la autorización, la entidad debe revisar si puede probar ese consentimiento.
Consecuencias para la entidad que reporta sin permiso
Un reporte negativo sin autorización afecta su acceso al crédito, al arriendo y, en algunos casos, a un empleo en el sector financiero. Por eso la ley prevé consecuencias para la entidad que incumple.
La Superintendencia de Industria y Comercio vigila a las fuentes y a los operadores en materia de hábeas data financiero. Si encuentra que una entidad reportó sin el permiso del titular, puede ordenar la corrección o eliminación del dato e imponer sanciones, entre ellas multas. En las entidades vigiladas por la Superintendencia Financiera, esta también puede intervenir por la vía de la queja.
Además del trámite administrativo, el titular puede acudir a la acción de tutela cuando el reclamo no funcionó y el dato le está causando un perjuicio. Le explicamos cuándo procede en tutela por reporte negativo. Si el reporte le causó daños demostrables, como la pérdida de un negocio, un abogado puede evaluar si cabe una reclamación de perjuicios ante un juez civil.
Pasos para pedir que eliminen un reporte negativo sin autorización
- Descargue su historia de crédito en Datacrédito y en TransUnion. Identifique la entidad, el número de la obligación y la fecha del primer reporte.
- Presente un reclamo escrito a la fuente (la entidad que reportó). Pida copia de la autorización previa, de la comunicación previa y del soporte de la deuda. Si no los tiene, solicite la eliminación del dato.
- Envíe copia del reclamo al operador (Datacrédito o TransUnion). El operador debe trasladarlo a la fuente e incluir la leyenda «reclamo en trámite» en su historia.
- Espere la respuesta: el plazo es de 15 días hábiles, prorrogable por 8 días hábiles más si la entidad le informa el motivo. Si no responden, puede invocar las consecuencias del silencio que prevé la ley.
- Escale si la respuesta no es satisfactoria: queja ante la Superintendencia de Industria y Comercio (SIC) o ante la Superintendencia Financiera si la fuente es una entidad vigilada, o acción de tutela.
Puede usar como base nuestro modelo de derecho de petición a Datacrédito y ajustarlo a su caso.
Qué escribir en el reclamo
Sea concreto. Indique su nombre, cédula, dirección de notificación y correo. Identifique la obligación. Diga que no recuerda haber otorgado autorización previa y pida que le envíen copia de ella. Agregue que, si la entidad no puede probarla, debe eliminar el dato negativo y abstenerse de volver a reportarlo.
No es necesario contratar a nadie para presentar el reclamo. Es gratuito y lo puede hacer usted mismo por los canales de atención de la entidad.
Qué pasa si la entidad sí tiene la autorización
Si la fuente le envía copia de un documento firmado por usted, el reporte por esa causa se mantiene. Revise con cuidado: la fecha debe ser anterior al reporte, la firma debe ser la suya y el texto debe referirse al manejo de datos con centrales de riesgo.
En ese escenario, quedan otras vías: verificar que hubo comunicación previa, que el valor reportado es correcto y que el dato no ha superado el tiempo de permanencia. Recuerde que, después de pagar, el dato negativo dura el doble del tiempo de la mora, con un máximo de 4 años, y que si la deuda nunca se paga caduca a los 8 años desde que se hizo exigible.
Ejemplo práctico
Camila revisó su historia y encontró un reporte negativo sin autorización de una empresa de televisión por cable por $340.000. Nunca firmó contrato: el servicio lo pidió por teléfono un antiguo arrendatario que dio su dirección.
Camila radicó un reclamo pidiendo la autorización previa y la grabación de la llamada. La empresa respondió dentro del plazo que no encontraba un documento firmado por ella y ordenó retirar el dato. Si la empresa hubiera respondido que sí tenía la autorización, Camila podría haber pedido la grabación completa para verificar que la voz y los datos eran suyos.
Este ejemplo es ilustrativo. Cada caso depende de los documentos que tenga la entidad.
Cuándo pedir ayuda profesional
Muchas personas presentan el reclamo por su cuenta y obtienen respuesta. Otras reciben respuestas con documentos que no corresponden, o el dato reaparece meses después con otro número de obligación. Si eso le pasa, vale la pena una revisión más detallada del caso de reporte negativo sin autorización.
Si la entidad responde con documentos dudosos, si la deuda pasó por varias casas de cobranza o si ya le negaron un crédito por el dato, conviene que un abogado revise el expediente. Nuestro equipo de abogados para reportes negativos en Bogotá y Medellín analiza la historia de crédito, la autorización y los soportes antes de recomendar un reclamo, una queja o una tutela. No garantizamos la eliminación: cada caso depende de la prueba.
Guarde copia de todo: la consulta de su historia, el reclamo radicado con fecha y número, y la respuesta. Esos documentos son su prueba si debe acudir a la SIC o a un juez.
Video: ¿Pueden reportarme en Datacrédito sin mi autorización?
Preguntas frecuentes
¿Firmar la solicitud de crédito ya implica la autorización?
Normalmente sí, porque la mayoría de formularios incluyen una cláusula de autorización. Lo que debe revisar es si esa cláusula existe y si la entidad puede mostrarla con su firma o aceptación digital.
¿Puedo revocar la autorización para que no me reporten?
Mientras exista una obligación vigente con la entidad, la revocatoria no impide el reporte de esa deuda, porque la autorización se dio para ese crédito. Puede pedir que no se usen sus datos para fines distintos, como publicidad.
¿La casa de cobranza necesita una nueva autorización?
Depende de lo que diga la autorización original. Si permitía ceder los datos a quien adquiera la deuda, el comprador puede reportar. Si no, debe probar que tiene un permiso válido.
¿Cuánto tiempo tarda en desaparecer un reporte negativo sin autorización si me dan la razón?
La fuente debe ordenar la eliminación y el operador reflejarla. Suele verse en la siguiente actualización de la historia de crédito; si no ocurre, envíe un nuevo escrito con la respuesta favorable adjunta.
¿Me pueden volver a reportar después de eliminar el dato?
Si la entidad no tenía autorización, no debería reportarlo de nuevo por esa obligación. Si después consigue una autorización válida, por ejemplo en un acuerdo de pago, las reglas cambian para lo que ocurra hacia adelante.
Asesoría legal sobre el reporte negativo sin autorización
Si tiene dudas sobre el reporte negativo sin autorización o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.