¿Cómo corregir datos errados en Datacrédito?
Si encontró un saldo que ya pagó, una cuenta que cerró o un nombre mal escrito en su historial, tiene derecho a corregir datos en Datacrédito. La Ley 1266 de 2008 le permite exigir que la información sea veraz y actualizada, y fija plazos para que le respondan.
Revisado por el equipo jurídico de Guerrero Abogados
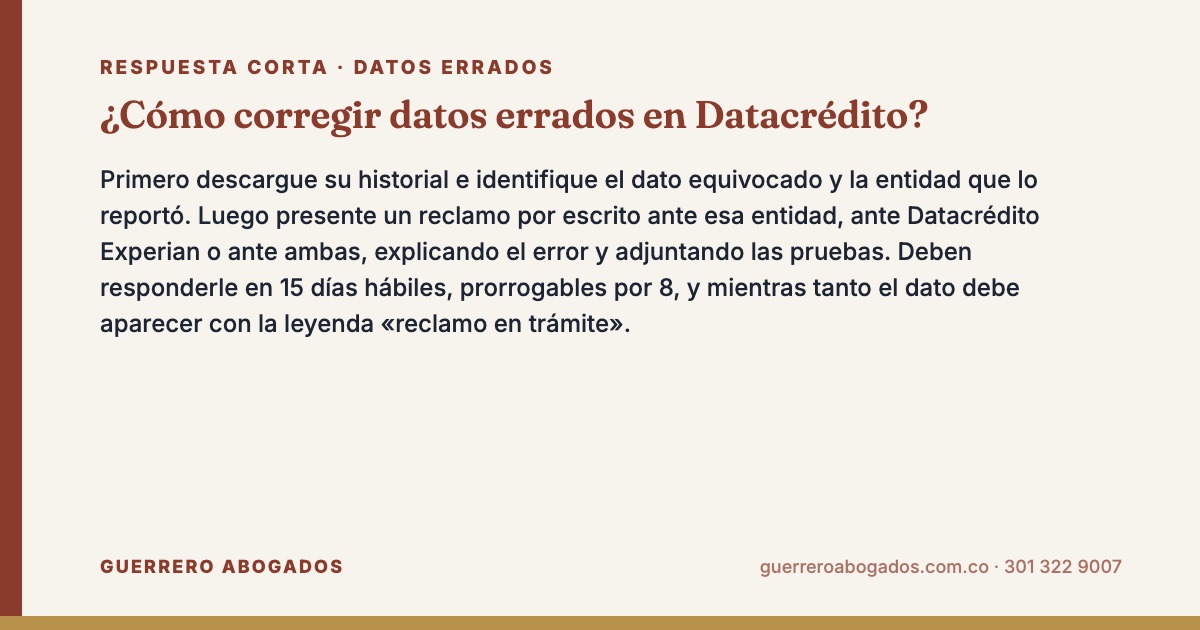
Respuesta corta: Primero descargue su historial e identifique el dato equivocado y la entidad que lo reportó. Luego presente un reclamo por escrito ante esa entidad, ante Datacrédito Experian o ante ambas, explicando el error y adjuntando las pruebas. Deben responderle en 15 días hábiles, prorrogables por 8, y mientras tanto el dato debe aparecer con la leyenda «reclamo en trámite».
Qué errores puede pedir que se corrijan
La ley de hábeas data financiero exige que la información en las centrales de riesgo sea veraz, completa, exacta, actualizada y comprobable. Cualquier dato que no cumpla esas condiciones puede reclamarse. Los errores más frecuentes que vemos son estos:
- Una obligación pagada que sigue apareciendo con saldo o en mora.
- Una tarjeta de crédito o una cuenta cancelada que figura como vigente.
- Una mora que nunca existió, por un pago que la entidad aplicó tarde.
- Una obligación duplicada, reportada dos veces por la misma entidad o por la entidad original y por quien compró la cartera.
- Un dato negativo que ya superó el tiempo máximo de permanencia.
- Datos personales mal registrados, como el nombre, la fecha de expedición de la cédula o la dirección.
- Una deuda de otra persona cargada a su número de cédula.
Para corregir datos en Datacrédito en cualquiera de estos casos se usa el mismo reclamo, pero las pruebas cambian. Por eso es útil clasificar el error antes de escribir.
¿Quién corrige: Datacrédito o la entidad?
Datacrédito Experian es un operador de información: recibe y organiza los datos que le envían las fuentes, que son los bancos, cooperativas, empresas de telefonía, almacenes y demás entidades con las que usted tiene obligaciones. En la mayoría de los casos, la información errónea nace en la fuente, y es la fuente la que debe enviar la corrección.
Usted puede presentar el reclamo ante cualquiera de los dos. Si lo radica ante el operador, este debe trasladarlo a la fuente en un máximo de 2 días hábiles y garantizar que usted reciba respuesta dentro del plazo legal. Si el error es del propio operador, por ejemplo al cargar datos de un homónimo, el operador debe corregirlo directamente.
| Tipo de error | Ejemplo | A quién dirigir el reclamo | Prueba útil |
|---|---|---|---|
| Saldo o estado desactualizado | Tarjeta pagada que sigue con saldo de $1.200.000 | Entidad que reporta y operador | Paz y salvo, certificado de cancelación |
| Mora inexistente | Pago hecho a tiempo y aplicado tarde | Entidad que reporta | Comprobantes de pago con fecha |
| Obligación duplicada | La misma deuda reportada dos veces | Entidad que reporta y operador | Historial donde se vean los dos registros |
| Permanencia vencida | Mora pagada en 2021 que sigue en 2026 | Operador y entidad | Paz y salvo con la fecha de pago |
| Datos personales errados | Nombre o cédula mal digitados | Operador y entidad | Copia de la cédula |
| Deuda ajena | Obligación de un homónimo o por suplantación | Entidad y operador | Cédula, denuncia, pruebas de ubicación |
5 pasos para corregir datos en Datacrédito
- Descargue su historial completo. Puede consultarlo gratis en los canales del operador. Revise cada obligación: entidad, número, estado, saldo, fecha de apertura y vector de comportamiento. Si no sabe cómo, siga consultar Datacrédito gratis por cédula.
- Identifique el error y reúna las pruebas. Señale el dato exacto que está mal y cuál sería el dato correcto. Junte paz y salvos, extractos, comprobantes de pago, certificados o la denuncia, según el caso.
- Radique el reclamo por escrito. Use la plataforma de reclamos del operador, el canal de peticiones de la entidad o ambos. Indique su nombre, cédula, la descripción del error, lo que pide y su dirección o correo para notificaciones.
- Verifique la leyenda «reclamo en trámite». Debe aparecer en su historial en un máximo de 2 días hábiles después de que el reclamo esté completo.
- Controle el plazo de respuesta. Tienen 15 días hábiles, contados desde el día siguiente a la recepción, prorrogables una vez por 8 días hábiles si le avisan antes. Si no responden a tiempo, el reclamo se entiende resuelto a su favor.
Pida en el reclamo que la corrección se haga en todas las centrales de riesgo donde aparezca el dato. Una misma entidad puede reportar a Datacrédito y a TransUnion, y corregir solo en una deja el problema a medias.
Si el error también está en la otra central, consulte la guía de reclamo ante TransUnion (antes Cifin).
Modelo breve para corregir datos en Datacrédito
Un texto sencillo y concreto suele funcionar mejor que un escrito largo. Puede adaptar este ejemplo:
«Solicito corregir la información errónea de la obligación número 3390 reportada por el banco. La tarjeta fue cancelada el 12 de junio de 2026, como consta en el paz y salvo adjunto, pero en mi historial aparece activa, con saldo de $1.200.000 y en mora. Pido actualizar el estado a cancelada, el saldo a cero y eliminar cualquier marca negativa asociada, en todas las centrales de riesgo.»
Si necesita un formato con fundamentos jurídicos, use el modelo de derecho de petición a Datacrédito.
Ejemplo práctico de corrección
Camilo canceló su tarjeta de crédito el 12 de junio de 2026 y recibió el paz y salvo. En septiembre pidió un crédito de vivienda y el banco le dijo que tenía una tarjeta con saldo de $1.200.000 en mora. Al revisar su historial vio que la tarjeta seguía activa y con saldo.
Para corregir datos en Datacrédito, Camilo radicó un reclamo ante el emisor de la tarjeta y ante el operador, con el paz y salvo adjunto, y pidió corregir el estado a «cancelada» y el saldo a cero. Como la mora nunca existió, pidió también eliminar cualquier marca negativa asociada. La entidad tenía hasta 15 días hábiles para responder. Con la corrección, Camilo pudo pedir al banco que estudiara de nuevo su solicitud de crédito.
Este caso muestra por qué conviene revisar el historial unas semanas después de pagar una deuda, y no esperar a que un banco le niegue un crédito. Si eso ya le ocurrió, lea me negaron un crédito por reporte negativo.
Plazos de permanencia: cuándo un dato debe desaparecer
A veces la información errónea no está en el saldo sino en el tiempo. La Ley 1266 de 2008, modificada por la Ley 2157 de 2021, fija estos límites:
- Si la deuda en mora se pagó, el dato negativo permanece por el doble del tiempo de la mora, con un máximo de 4 años desde el pago.
- Si la deuda nunca se pagó, el dato negativo caduca a los 8 años desde que la obligación se hizo exigible.
- La información positiva, es decir, la de pagos puntuales, puede permanecer de forma indefinida.
Si un dato negativo supera esos plazos, puede pedir su eliminación con el mismo procedimiento de reclamo. Puede ver los textos oficiales en la Ley 1266 de 2008 y la Ley 2157 de 2021, publicadas por la Secretaría del Senado. Para una tabla con ejemplos, vea cuánto dura un reporte negativo en Datacrédito.
Qué hacer si no corrigen la información errónea
Cuando la entidad o el operador no responden a tiempo, o responden sin fundamento, tiene estas vías:
Silencio positivo
Si venció el plazo sin respuesta de fondo, el reclamo se entiende resuelto a su favor. Envíe un escrito exigiendo el cumplimiento. Ampliamos esta figura en silencio administrativo positivo.
Queja ante la superintendencia
La Superintendencia de Industria y Comercio vigila a las centrales de riesgo y a las fuentes que no son entidades financieras vigiladas. Si la fuente es un banco, la queja va ante la Superintendencia Financiera. Ambas pueden imponer sanciones, aunque no ordenan indemnizaciones a su favor.
Tutela
Si ya presentó el reclamo y el dato errado le está causando un perjuicio, como la negativa de un crédito o de un arriendo, puede presentar una tutela por violación del hábeas data. Vea los requisitos en tutela por reporte negativo.
Consejos para corregir datos en Datacrédito sin demoras
- Escriba un reclamo por cada obligación con error. Mezclar varios temas en un solo escrito suele producir respuestas incompletas.
- Diga con precisión qué dato está mal y cuál es el dato correcto.
- Adjunte las pruebas en formato legible y guarde una copia de todo lo enviado.
- Conserve el número de radicado y la fecha de envío.
- Consulte de nuevo su historial cuando reciba la respuesta para confirmar que la corrección se hizo.
Corregir datos en Datacrédito es un trámite que usted puede hacer por su cuenta. Cuando hay varias obligaciones con errores, entidades liquidadas, cartera vendida o respuestas que no resuelven nada, puede ser útil la revisión de un abogado. Nuestro equipo de abogados para reportes negativos en Bogotá y Medellín estudia su historial y le indica el camino. Cada caso se revisa de forma individual y no prometemos resultados que dependen de la entidad o del juez.
Video: ¿Cómo corregir datos errados en Datacrédito?
Preguntas frecuentes
¿Corregir datos en Datacrédito tiene algún costo?
No. Presentar un reclamo para corregir información es gratuito. Tampoco necesita abogado para hacerlo, aunque puede ser útil en casos complejos.
¿Datacrédito puede cambiar un dato por su cuenta?
Solo si el error es del propio operador. Si la información errónea viene de la entidad que reporta, el operador traslada el reclamo y es la entidad la que debe enviar la corrección.
¿Cuánto tarda en verse la corrección en mi historial?
La respuesta al reclamo debe llegar en 15 días hábiles, prorrogables por 8. Una vez aceptada la corrección, conviene revisar el historial de nuevo para confirmar que se aplicó.
¿Puedo corregir mi dirección o mi teléfono en la central de riesgo?
Sí. Los datos de identificación y contacto también deben ser exactos. Puede pedir su actualización al operador o a la entidad que los reportó, adjuntando su cédula.
¿Qué pasa si corrigieron en Datacrédito pero no en TransUnion?
Debe presentar el reclamo también ante TransUnion o pedir a la entidad que actualice el dato en todas las centrales a las que reporta.
Asesoría legal sobre la corrección de datos en las centrales de riesgo
Si tiene dudas sobre la corrección de datos en las centrales de riesgo o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.