¿Cada cuánto se actualiza Datacrédito?
Cada cuánto se actualiza Datacrédito es la pregunta que se hace casi todo el que acaba de pagar una deuda y sigue viendo la mora en su historial. La respuesta tiene dos partes: el plazo de la entidad que entrega la información y el plazo de la central que la publica. Aquí le explicamos ambos, con fechas de ejemplo y lo que puede hacer si nada cambia.
Revisado por el equipo jurídico de Guerrero Abogados
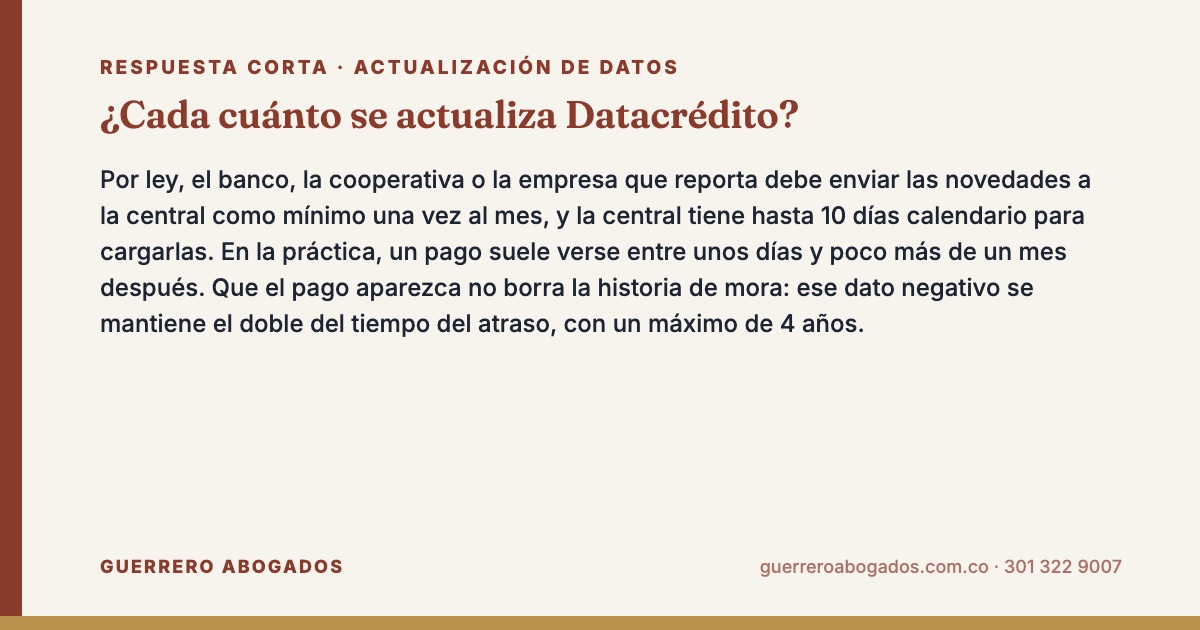
Respuesta corta: Por ley, el banco, la cooperativa o la empresa que reporta debe enviar las novedades a la central como mínimo una vez al mes, y la central tiene hasta 10 días calendario para cargarlas. En la práctica, un pago suele verse entre unos días y poco más de un mes después. Que el pago aparezca no borra la historia de mora: ese dato negativo se mantiene el doble del tiempo del atraso, con un máximo de 4 años.
Cada cuánto se actualiza Datacrédito según la ley
Datacrédito Experian no inventa la información que usted ve en su historial. La recibe de las fuentes: bancos, cooperativas, empresas de telefonía, almacenes y cualquier entidad con la que usted tenga una relación de crédito. Esa división de papeles está en la Ley 1266 de 2008, la ley de hábeas data financiero, que puede leer completa en la Secretaría del Senado.
La ley fija dos plazos. Primero, la fuente debe actualizar la información mensualmente; la Ley 2157 de 2021 lo repitió al exigir que entregue las novedades al operador «como mínimo una vez al mes». Segundo, el operador debe incorporar lo que le envía la fuente en no más de 10 días calendario desde que lo recibe.
Por eso, cuando alguien pregunta cada cuánto se actualiza Datacrédito, la respuesta corta es «una vez al mes como mínimo», pero el momento exacto depende del día de corte de cada entidad. Datacrédito no puede publicar un pago que la entidad todavía no le ha enviado.
Los dos relojes: la entidad que reporta y la central
Piense en dos relojes que corren uno detrás del otro. El primero es el de su banco o su acreedor, que junta los pagos del mes y los envía en una fecha de corte. El segundo es el de Datacrédito, que recibe ese archivo y lo carga.
| Quién | Qué hace | Plazo legal |
|---|---|---|
| Fuente (banco, cooperativa, celular) | Envía el estado de cada obligación | Como mínimo una vez al mes |
| Operador (Datacrédito, TransUnion) | Carga la novedad en su base | Hasta 10 días calendario desde que la recibe |
| Fuente, tras un reclamo | Corrige o confirma el dato | 15 días hábiles, prorrogables 8 |
| Operador, tras un reclamo completo | Pone la leyenda «reclamo en trámite» | Máximo 2 días hábiles |
Si la fuente envía su archivo a fin de mes y usted pagó el día 2, su pago puede esperar casi cuatro semanas antes de salir hacia la central. Si pagó el día 28, quizás entre en el envío de ese mismo mes.
Ejemplo con fechas: pagué una deuda, ¿cuándo se refleja?
Tomemos el caso de Andrea, en Medellín, que debía $1.200.000 en una tarjeta de almacén y llevaba 3 meses de atraso.
- El 6 de marzo paga el saldo total y pide el paz y salvo.
- El almacén hace su corte de información el 31 de marzo y envía el archivo a Datacrédito.
- Datacrédito recibe el archivo y lo carga, a más tardar, el 10 de abril.
- A mediados de abril Andrea consulta su historial gratis y ve la obligación como pagada.
- El dato de mora sigue visible como historia: como el atraso fue de 3 meses, permanece 6 meses más contados desde el pago.
El ejemplo responde en la práctica cada cuánto se actualiza Datacrédito y muestra algo que confunde a muchas personas: la actualización del estado (de «en mora» a «pagada») ocurre en semanas, pero la permanencia del dato negativo sigue su propio plazo.
Qué cambia cuando la información se actualiza
Una actualización puede cambiar varias cosas de su historial:
- El estado de la obligación: al día, en mora, pagada, cancelada o en cobro.
- El saldo y el valor de la cuota.
- La altura de mora, es decir, cuántos días o meses de atraso lleva.
- El puntaje. La ley ordena que el score se ajuste al mismo tiempo que se retira un dato negativo (art. 13, parágrafo 3, de la Ley 1266).
La regla de permanencia está en el artículo 13 de esa ley, modificado por la Ley 2157: si la mora fue corta, el dato negativo dura el doble del atraso; si fue larga, el máximo es de 4 años desde el pago. Si nunca paga, el dato caduca a los 8 años desde que entró en mora. Lo explicamos con tablas en cuánto dura un reporte negativo en Datacrédito. En otras palabras, el reporte se actualiza cada mes, pero la huella de la mora tiene su propio calendario.
Cuánto tarda la actualización en cada situación
Pago total de la deuda
Es el caso más simple. Lo normal es que el cambio aparezca en el siguiente envío mensual de la fuente, más los días de carga. Guarde siempre el paz y salvo con fecha.
Acuerdo de pago o refinanciación
Mientras usted paga las cuotas del acuerdo, la obligación puede seguir con altura de mora o aparecer como reestructurada. La actualización llega mes a mes, a medida que la entidad informa los pagos. Pida por escrito cómo quedará reportada la obligación antes de firmar.
Deuda vendida a una casa de cobranza
Aquí aparecen dos actores: el banco que vendió y la empresa que compró. Puede pasar que el banco siga mostrando la obligación en Datacrédito y que la compradora haga un nuevo reporte del mismo crédito. Si ve el mismo crédito dos veces, eso es un dato duplicado que puede reclamar. Más detalles en qué pasa cuando el banco vende su deuda.
Corrección por error
Si el dato estaba mal desde el comienzo, no hay que esperar el corte mensual: usted presenta un reclamo, Datacrédito marca el registro como «reclamo en trámite» en máximo 2 días hábiles y la respuesta debe llegar en 15 días hábiles, prorrogables 8.
Qué hacer si su historial no se actualiza a tiempo
Si ya pasaron más de 45 días desde el pago y la información sigue igual, actúe en este orden:
- Consulte su historial gratis en la página oficial del operador y descargue la versión del día.
- Pida a la entidad acreedora una certificación de paz y salvo con fecha de pago.
- Presente un derecho de petición a la entidad para que envíe la novedad. Puede usar nuestro modelo de derecho de petición.
- Si la entidad no corrige, presente un reclamo ante Datacrédito con el paz y salvo adjunto y pida que verifique la información con la fuente.
- Si no le responden en 15 días hábiles (más la prórroga de 8, si se la anunciaron), la ley entiende que su solicitud fue aceptada.
- Con el reclamo previo agotado, puede acudir a la Superintendencia de Industria y Comercio o, si la entidad es vigilada por la Superfinanciera, a esta última.
Si el problema es un dato equivocado y no solo un retraso, siga los pasos de cómo corregir datos errados.
Consejo práctico: anote el día de corte de cada una de sus obligaciones. Pagar dos o tres días antes de esa fecha suele acelerar la actualización de un mes completo.
Cada cuánto se actualiza Datacrédito frente a TransUnion y otras centrales
Las reglas legales son las mismas para todos los operadores: la Ley 1266 se aplica a Experian, a TransUnion y a cualquier otra central. La diferencia está en qué fuentes envían información a cada una y en sus fechas internas de carga. Hay entidades que reportan a Datacrédito y no a TransUnion, o al revés. Por eso puede ver un crédito actualizado en una central y todavía pendiente en la otra durante algunos días.
La Ley 2157 también obligó a los operadores a tener un servicio digital y gratuito de alertas: usted registra su correo y recibe un aviso dentro de los 5 días hábiles siguientes a que le reporten una obligación nueva. Vale la pena activarlo. Puede revisar ambas centrales con nuestra guía de historial de crédito gratis.
Cada cuánto se actualiza Datacrédito cuando usted paga al día
La actualización no solo sirve para borrar moras. Cada mes que usted paga a tiempo, la entidad envía un dato positivo que se suma a su historia. La información positiva permanece de forma indefinida, según el artículo 13 de la Ley 1266.
Esto tiene un efecto práctico: si acaba de salir de una mora, cada mes de pagos puntuales va dejando constancia en Datacrédito. Con seis meses o un año de buen comportamiento, la lectura que hacen los bancos de su historial suele mejorar, aunque el dato negativo anterior siga visible por un tiempo.
Errores comunes sobre la actualización
- Creer que pagar borra todo de inmediato. El pago cambia el estado, pero la historia de mora tiene su propio plazo de permanencia.
- Pagar a empresas que prometen «limpiar» el historial en 24 horas. Ninguna empresa privada puede saltarse los plazos legales; vea por qué en empresas que prometen borrar reportes.
- Pensar que consultar muchas veces el historial baja el puntaje. La ley dice que la revisión continua por el titular no puede disminuir el score.
- No guardar el paz y salvo. Sin ese documento, demostrar la fecha de pago se vuelve más difícil.
Si su caso tiene varias deudas, ventas de cartera o datos que no reconoce, nuestro equipo de reportes negativos en Medellín puede revisarlo.
Video: ¿Cada cuánto se actualiza Datacrédito?
Preguntas frecuentes
¿Datacrédito actualiza la información todos los días?
Datacrédito carga archivos con frecuencia, pero cada entidad envía su información según su propio corte, como mínimo una vez al mes. Por eso su historial puede cambiar en cualquier día, aunque cada obligación solo se mueve cuando llega el archivo de su fuente.
¿Cuánto tarda en aparecer un pago en mi historial?
Lo habitual es que aparezca en el siguiente envío mensual de la entidad, más hasta 10 días calendario de carga. Si pasaron más de 45 días, pida el paz y salvo y presente una petición a la entidad.
¿Puedo pedir que actualicen mi historial antes del corte?
Puede pedirlo, y algunas entidades envían novedades extraordinarias cuando hay un paz y salvo o un error. La ley solo les exige un mínimo mensual, así que la rapidez depende de la entidad.
¿El puntaje cambia el mismo día que pago?
No necesariamente. El puntaje se recalcula con la información que la central tiene cargada, así que cambia cuando llega la novedad de la entidad. Cuando se retira un dato negativo, la ley exige que el score se ajuste al mismo tiempo.
¿Qué hago si la entidad dice que ya envió la novedad y no la veo?
Presente un reclamo directamente ante Datacrédito con el paz y salvo. El operador debe verificar con la fuente y responderle en 15 días hábiles, prorrogables 8.
Asesoría legal sobre la actualización de su historial en las centrales de riesgo
Si tiene dudas sobre la actualización de su historial en las centrales de riesgo o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Atendemos como abogados en Medellín y como abogados en Bogotá. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.