¿Cuándo reportan a Datacrédito por una deuda?
Saber cuándo reportan a Datacrédito le permite actuar antes de que una mora pequeña se convierta en un problema para pedir crédito. La ley no permite reportar a nadie por sorpresa: exige un aviso previo, un plazo de espera y, en las deudas pequeñas, dos avisos. Le explicamos cada regla con ejemplos.
Revisado por el equipo jurídico de Guerrero Abogados
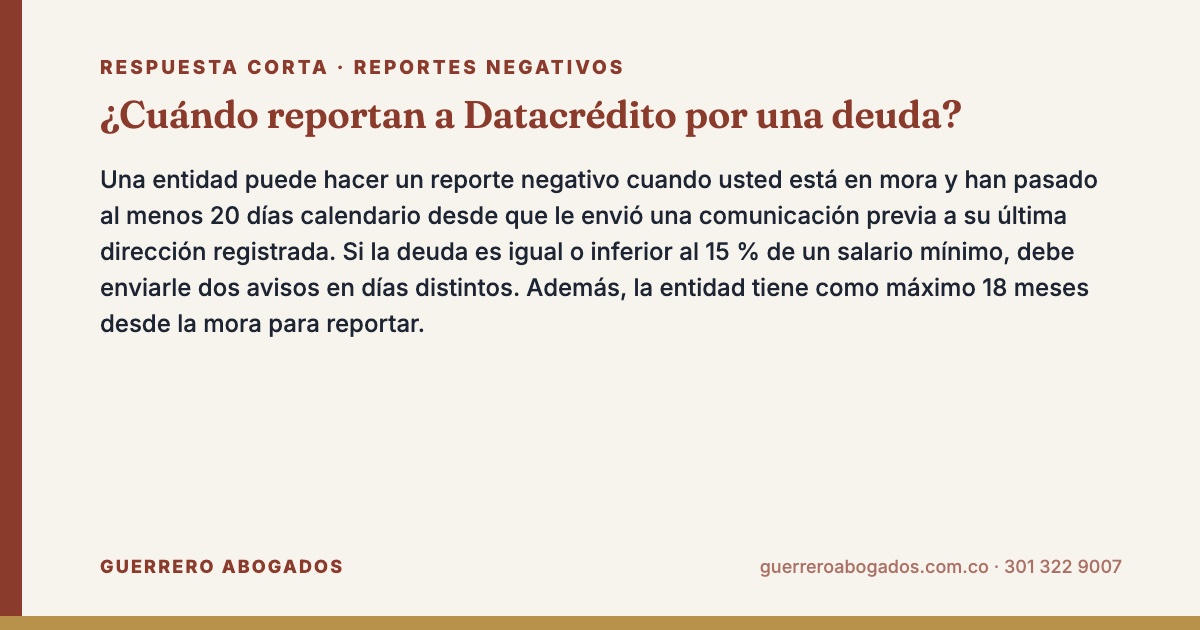
Respuesta corta: Una entidad puede hacer un reporte negativo cuando usted está en mora y han pasado al menos 20 días calendario desde que le envió una comunicación previa a su última dirección registrada. Si la deuda es igual o inferior al 15 % de un salario mínimo, debe enviarle dos avisos en días distintos. Además, la entidad tiene como máximo 18 meses desde la mora para reportar.
Cuándo reportan a Datacrédito: la regla general
El reporte negativo no depende de la voluntad del cobrador ni de un número fijo de días de mora. Depende de tres condiciones que fija la Ley 1266 de 2008, modificada por la Ley 2157 de 2021:
- Que exista una mora real: una cuota o un saldo vencido y no pagado.
- Que la entidad le haya enviado una comunicación previa para que pague o discuta el monto, la cuota y la fecha de exigibilidad.
- Que hayan pasado al menos 20 días calendario desde el envío de ese aviso a su última dirección registrada.
Si falta alguno de estos pasos, el reporte negativo es irregular. Puede consultar el texto completo del artículo 12 en la Secretaría del Senado.
La ley no dice «a los 30 días» ni «a los 90 días». Muchas entidades esperan a que la mora supere un mes antes de enviar el aviso, pero esa es una práctica interna. Lo que la ley exige es el aviso y la espera de 20 días.
Quién puede reportarlo
Pueden reportar a Datacrédito las entidades que tienen con usted una obligación de dinero y que tienen convenio con el operador: bancos, cooperativas, compañías de financiamiento, empresas de telefonía e internet, almacenes que venden a crédito y algunas empresas de servicios. Si una deuda fue vendida, la empresa que la compró asume el papel de fuente y debe cumplir las mismas reglas.
Un particular, como el dueño de una tienda de barrio o un prestamista informal, no puede reportarlo a Datacrédito si no es fuente autorizada del operador. Si alguien lo amenaza con eso sin tener esa calidad, la amenaza no tiene sustento.
La comunicación previa: qué debe decir y cómo llega
La comunicación previa es la pieza central. Su propósito es darle la oportunidad de pagar o de controvertir la deuda antes de que la información pase a Datacrédito.
- Puede llegar en el extracto mensual, siempre que el mensaje sea claro.
- Puede enviarse por medios electrónicos, como el correo que usted registró; la Ley 2157 lo permitió expresamente.
- Debe ir a la última dirección de contacto que usted le dio a la entidad.
- Los 20 días se cuentan desde el envío, no desde que usted la leyó.
Si se pregunta cuándo reportan a Datacrédito en su caso, busque ese aviso en sus extractos y correos: la fecha de envío marca el inicio de los 20 días. Por esto conviene mantener actualizados sus datos de contacto. Si se mudó y no avisó, la entidad puede enviar el aviso a la dirección antigua y cumplir la ley.
Cuándo reportan a Datacrédito si la deuda es pequeña
Las obligaciones iguales o inferiores al 15 % de un salario mínimo tienen una protección adicional. En 2026, con un salario mínimo de $1.750.905, ese tope es de unos $262.635.
Para esas deudas, la entidad debe enviarle al menos dos comunicaciones, en días diferentes, y esperar 20 días calendario desde la última antes de reportar. Esta regla se pensó para casos como una factura de celular de $80.000 o una cuota de gimnasio olvidada. Lo explicamos a fondo en reporte negativo por deudas pequeñas.
Tabla: plazos que deben cumplirse antes del reporte
| Situación | Qué exige la ley | Consecuencia si no se cumple |
|---|---|---|
| Deuda mayor al 15 % del salario mínimo | Un aviso previo y 20 días calendario de espera | Reporte irregular |
| Deuda igual o menor al 15 % del salario mínimo | Dos avisos en días distintos y 20 días desde el último | Reporte irregular |
| Mora con más de 18 meses | La fuente debía reportar dentro de ese plazo | Puede discutir el reporte tardío |
| Reporte sin aviso y deuda ya pagada | Retiro inmediato | La entidad debe retirarlo |
| Reporte sin aviso y deuda vigente | Retirar, enviar el aviso y luego reportar | El dato no puede quedarse así |
El límite de 18 meses para reportar
La Ley 2157 agregó una regla de oportunidad: la entidad debe reportar la información negativa máximo 18 meses después de que usted entró en mora. El objetivo es evitar que alguien aparezca de repente con un dato negativo por una deuda de hace muchos años.
La ley no dice expresamente qué pasa con un reporte hecho después de ese plazo. En la práctica, es un argumento sólido para un reclamo, pero cada caso debe revisarse con las fechas exactas de la mora y del reporte.
Ejemplo práctico: así corre el calendario
Carlos, en Bogotá, dejó de pagar la cuota de $410.000 de un crédito de consumo que vencía el 5 de mayo.
- El 5 de mayo entra en mora.
- El 2 de junio, el banco incluye en su extracto un mensaje claro de aviso previo.
- Desde el 2 de junio corren 20 días calendario: el plazo termina el 22 de junio.
- Si Carlos paga o reclama antes del 22 de junio, el banco no debería reportarlo.
- Si no paga, a partir del 23 de junio el banco puede incluir el dato negativo en su siguiente envío.
- Carlos recibe un correo de alerta, porque había registrado su correo en el servicio gratuito de la central.
El caso muestra en la práctica cuándo reportan a Datacrédito: después del aviso y de la espera legal de 20 días.
Cuándo reportan a Datacrédito una tarjeta o un celular
En una tarjeta de crédito, el aviso suele ir en el extracto siguiente a la cuota no pagada. En un plan de celular pospago, la empresa de telefonía suele enviar el aviso por correo o mensaje de texto. En ambos casos rige la misma regla: aviso previo, 20 días calendario y, si el saldo es pequeño, doble aviso. Si quiere ver qué otras consecuencias tiene la mora de una tarjeta, revise qué pasa si no paga la tarjeta.
¿Me pueden reportar sin avisarme?
No. Si la entidad no le envió la comunicación previa, el parágrafo del artículo 12 de la Ley 1266 obliga a corregir:
- Si la deuda ya se pagó o se extinguió, el reporte negativo debe retirarse de inmediato.
- Si la deuda sigue vigente, la entidad debe retirar el dato, enviarle el aviso y, solo después de los 20 días, volver a reportar.
Para hacer valer este derecho, pida a la entidad la prueba del envío de la comunicación previa. Si no la tiene, presente un reclamo. Tiene un paso a paso en reportes sin autorización y en cómo quitar un reporte negativo.
¿Y el codeudor?
El codeudor o fiador también es titular de su propio dato. Según la lectura del artículo 12, cada persona que aparece reportada debe recibir su aviso, y el reporte debe indicar si actúa como deudor principal, deudor solidario, avalista o fiador. Revise lo que aplica en reporte negativo de codeudor.
Qué hacer cuando recibe el aviso previo
La comunicación previa le abre una ventana para actuar:
- Si la deuda es correcta: pague o negocie antes de que venzan los 20 días. Un acuerdo por escrito evita el reporte.
- Si el monto está mal: responda por escrito y pida el soporte del cobro. Mientras discute, guarde copia de todo.
- Si la deuda no es suya: puede ser un caso de suplantación. Avise de inmediato a la entidad y siga la ruta de suplantación de identidad.
Consejo práctico: active la alerta gratuita del operador con su correo. La ley obliga a avisarle dentro de los 5 días hábiles siguientes a que le reporten una obligación nueva, y eso le da tiempo para reaccionar.
Cuánto dura el dato después de que lo reportan
Una vez reportado, el dato negativo sigue las reglas del artículo 13 de la Ley 1266: si paga, permanece el doble del tiempo de la mora, con un máximo de 4 años desde el pago; si no paga, caduca a los 8 años desde que entró en mora. Tenga en cuenta que el reporte no es solo negativo. Cada mes que usted paga a tiempo, la entidad envía a Datacrédito un dato positivo, y esa información permanece de forma indefinida. Por eso, saber cuándo reportan a Datacrédito también sirve para planear: un pago puntual antes del corte de la entidad queda registrado a su favor en el siguiente envío.
Si ya está reportado
Pagar no elimina el dato de inmediato, pero cambia el estado de la obligación y pone a correr el plazo de permanencia. Puede revisar las rutas legales en cómo salir de Datacrédito. Si cree que lo reportaron sin cumplir la ley, nuestro equipo de reportes negativos en Medellín puede revisar las fechas de su caso.
Video: ¿Cuándo reportan a Datacrédito por una deuda?
Preguntas frecuentes
¿Cuántos días de mora necesitan para reportarme?
La ley no fija un número de días de mora. Exige que haya mora, que la entidad le envíe un aviso previo y que pasen 20 días calendario desde ese envío. Muchas entidades esperan más de un mes por política interna, así que cuándo reportan a Datacrédito depende de la fecha de ese aviso.
¿El aviso previo puede llegar por correo electrónico o mensaje?
Sí. La Ley 2157 de 2021 permitió que la comunicación previa se haga por medios electrónicos. También puede ir incluida en el extracto mensual.
¿Me pueden reportar por una deuda de $50.000?
Sí, pero la entidad debe enviarle al menos dos avisos en días diferentes y esperar 20 días calendario desde el último. Si no cumplió ese doble aviso, el dato es irregular.
¿Si pago dentro de los 20 días evito el dato negativo?
Sí. El propósito del aviso es que usted pague o discuta la deuda antes del reporte. Pida un comprobante de pago con fecha y guárdelo.
¿Qué pasa si me reportan después de 18 meses de mora?
La ley obliga a la entidad a reportar dentro de los 18 meses siguientes a la mora. Un reporte posterior puede discutirse con un reclamo, aunque la ley no dice expresamente cuál es la consecuencia, por lo que conviene revisar el caso.
Asesoría legal sobre los reportes en las centrales de riesgo
Si tiene dudas sobre los reportes en las centrales de riesgo o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Atendemos como abogados en Medellín y como abogados en Bogotá. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.