¿Se elimina el reporte negativo si hago un acuerdo de pago?
La relación entre acuerdo de pago y reporte negativo genera muchas dudas, porque los cobradores suelen ofrecer el acuerdo como la forma de «salir de Datacrédito». Aquí le explicamos qué pasa con su historial cuando firma, cuándo empieza a correr el tiempo para que el dato desaparezca y qué condiciones conviene dejar por escrito.
Revisado por el equipo jurídico de Guerrero Abogados
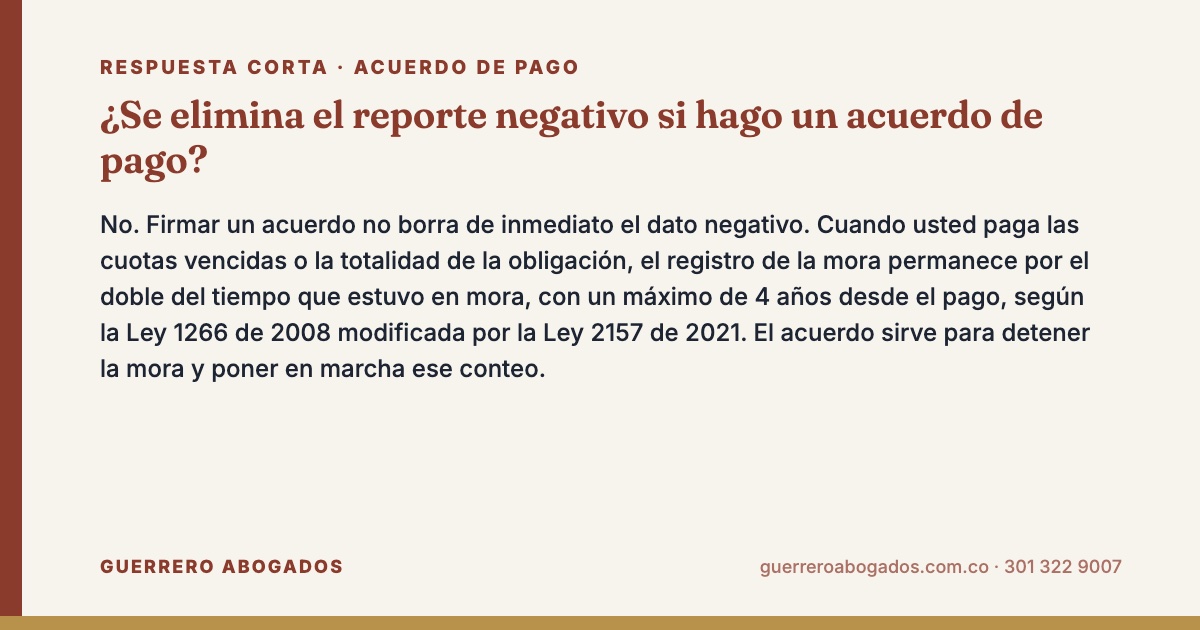
Respuesta corta: No. Firmar un acuerdo no borra de inmediato el dato negativo. Cuando usted paga las cuotas vencidas o la totalidad de la obligación, el registro de la mora permanece por el doble del tiempo que estuvo en mora, con un máximo de 4 años desde el pago, según la Ley 1266 de 2008 modificada por la Ley 2157 de 2021. El acuerdo sirve para detener la mora y poner en marcha ese conteo.
Acuerdo de pago y reporte negativo: lo que dice la ley
La Ley 1266 de 2008 regula el manejo de la información financiera en Colombia. La Ley 2157 de 2021, conocida como ley de borrón y cuenta nueva, cambió las reglas sobre cuánto tiempo puede permanecer un dato negativo. La regla general hoy es esta: cuando la persona paga las cuotas vencidas o paga la obligación vencida, el dato de la mora se mantiene por un tiempo igual al doble de la mora, sin superar 4 años contados desde ese pago.
Esa regla explica por qué el acuerdo no borra nada por sí mismo. La ley protege la veracidad de la información: si usted estuvo en mora, ese hecho existió y la entidad puede mostrarlo durante el tiempo permitido. Lo que cambia con el acuerdo es que la mora deja de crecer y, cuando se pagan las sumas vencidas, empieza el conteo para que el registro desaparezca.
Puede consultar el texto de la norma en la Ley 2157 de 2021 en la Secretaría del Senado. Si quiere la tabla completa de plazos, revise cuánto dura un reporte negativo en Datacrédito.
Tipos de acuerdo y su efecto en el historial
En materia de acuerdo de pago y reporte negativo, no todos los acuerdos son iguales. La forma en que se negocie la deuda define qué verá un banco cuando consulte su historial y desde cuándo corre el tiempo de permanencia.
| Tipo de acuerdo | Qué pasa con la deuda | Efecto en el historial |
|---|---|---|
| Normalización: paga las cuotas atrasadas | La obligación sigue igual y queda al día | La mora pasada se muestra por el doble de su duración, máximo 4 años desde el pago de lo vencido |
| Refinanciación o reestructuración | Se cambian plazo, cuota o tasa | La obligación puede seguir apareciendo como reestructurada; la mora anterior sigue la regla del doble |
| Pago total con descuento | La entidad recibe menos y declara terminada la deuda | La obligación aparece pagada; la mora previa permanece por el doble, máximo 4 años |
| Acuerdo en cuotas de una deuda castigada | La deuda sigue en mora hasta que se cubre lo pactado | El conteo de permanencia empieza cuando se completa el pago |
Las entidades vigiladas por la Superintendencia Financiera deben identificar en sus registros los créditos reestructurados. Por eso, una reestructuración puede aparecer en su historial como tal, aunque usted esté al día con la nueva cuota.
Para comparar si le conviene refinanciar, lea refinanciar deuda: ventajas, riesgos y alternativas y reestructuración de deudas bancarias.
Ejemplos con fechas y montos
Los ejemplos ayudan a ver cómo se aplica la regla del doble de la mora.
Ejemplo 1. Carlos dejó de pagar una tarjeta de crédito con saldo de $3.200.000 y estuvo 7 meses en mora. El 15 de febrero de 2026 firmó un acuerdo y ese mismo día pagó todas las cuotas vencidas. Como la mora duró 7 meses, el dato negativo puede permanecer 14 meses desde el pago, es decir, hasta el 15 de abril de 2027.
Ejemplo 2. Luisa tenía un crédito de libre inversión con una cooperativa, en mora desde hacía 3 años. El 1 de junio de 2026 aceptó un pago total con descuento por $5.000.000 y lo pagó ese día. El doble de la mora serían 6 años, pero la ley fija un máximo de 4. El dato puede permanecer hasta el 1 de junio de 2030.
Ejemplo 3. Jorge acordó pagar en 10 cuotas una deuda vencida con un almacén. Mientras paga las cuotas, la deuda sigue sin estar cancelada. El conteo de permanencia empieza el día en que completa los pagos pactados, no el día en que firmó.
El día que usted paga las sumas vencidas es la fecha que más le importa. Pida siempre un soporte que la muestre con claridad, porque de ella depende cuándo debe desaparecer el registro.
¿El banco puede comprometerse a borrar el dato?
Algunos cobradores ofrecen «borrar el reporte» si usted paga. La entidad no puede alterar un historial verdadero a cambio de un pago: la ley exige que la información sea veraz, completa y actualizada. Si la mora existió y el reporte se hizo con los requisitos legales, el dato debe seguir la regla de permanencia.
La situación cambia cuando el reporte tenía defectos desde el principio. Si la entidad no le envió la comunicación previa 20 días calendario antes de reportarlo, o no tiene la autorización que usted firmó para reportar, el dato puede eliminarse por esas razones y no por el acuerdo. En esos casos conviene presentar el reclamo antes o al mismo tiempo que se negocia. Lo explicamos en reporte negativo sin notificación previa.
Desconfíe de terceros que cobran por «limpiar» su historial con promesas de resultados inmediatos. Ninguna persona puede garantizar la eliminación de un dato antes de revisar los documentos.
Qué dejar por escrito antes de firmar
Un acuerdo verbal por teléfono es difícil de probar. Antes de pagar, pida que le envíen el documento por correo o por la plataforma de la entidad, y revise que incluya:
- El número de la obligación y el saldo total que se reconoce.
- El valor que usted pagará, en una sola cuota o en cuotas, con las fechas exactas.
- Si hay descuento sobre capital, intereses o gastos de cobranza, y cuánto.
- El compromiso de expedir el paz y salvo cuando termine de pagar.
- La forma en que la entidad reportará la obligación a las centrales de riesgo después del pago.
- Si existe un proceso judicial, el compromiso de pedir su terminación y el levantamiento de embargos.
Si la deuda ya está en un juzgado, el acuerdo debe reflejarse en el expediente. De lo contrario el proceso puede seguir avanzando. Revise cómo funciona el cobro judicial en proceso ejecutivo en Colombia.
Después de pagar: cómo vigilar que se actualice el historial
Cerrar bien el tema de acuerdo de pago y reporte negativo exige que usted vigile su historial. La entidad que reporta debe actualizar la información a la central de riesgo de forma periódica. Una vez usted paga, el registro debe mostrar la obligación al día o cancelada, y la mora pasada solo durante el tiempo que permite la ley.
Para vigilarlo, siga estos pasos:
- Guarde el comprobante de pago y el paz y salvo.
- Consulte su historial unas semanas después del pago para verificar que la obligación ya no aparezca en mora.
- Anote en su calendario la fecha en que debe desaparecer el dato, según la regla del doble de la mora con máximo de 4 años.
- Si el dato no se actualiza o sigue después de esa fecha, presente un reclamo ante la entidad y la central de riesgo.
- Si no responden en 15 días hábiles, prorrogables por 8, o la respuesta es negativa sin razón, acuda a la superintendencia o evalúe una tutela.
Puede consultar su historial sin costo con la guía de consultar Datacrédito gratis. Si ya pagó y el dato sigue apareciendo, vea cómo eliminar un reporte negativo si ya pagó.
Si incumple el acuerdo
Cuando usted deja de pagar las cuotas del acuerdo, la entidad puede reportar la nueva mora. Para hacerlo debe cumplir otra vez con la comunicación previa que exige la ley. El riesgo es mayor: además del registro anterior, aparecerá un nuevo incumplimiento, y el conteo de permanencia volverá a depender de la fecha en que pague.
Por eso es preferible pactar una cuota que pueda sostener, aunque el plazo sea más largo, que aceptar una cuota alta para cerrar rápido y caer de nuevo en mora. En la relación entre acuerdo de pago y reporte negativo, el incumplimiento es el escenario más costoso.
Acuerdo de pago y reporte negativo en deudas pequeñas e insolvencia
Si la deuda es igual o inferior al 15 % de un salario mínimo, la Ley 2157 exige que antes del reporte la entidad envíe al menos dos comunicaciones en días diferentes. Si el registro se hizo sin cumplir ese requisito, puede pedir que se elimine, haya o no acuerdo. Más detalles en reporte negativo por deudas pequeñas.
Si tiene varias deudas en mora y no puede negociarlas una por una, el trámite de insolvencia de persona natural, regulado en el Código General del Proceso y reformado por la Ley 2445 de 2025, permite un acuerdo con todos los acreedores a la vez. Ese trámite tiene reglas propias de reporte, que explicamos en insolvencia y Datacrédito.
Cuándo pedir asesoría sobre acuerdo de pago y reporte negativo
Conviene revisar el caso con un abogado cuando la deuda es alta, cuando hay un proceso judicial en curso, cuando la entidad vendió la cartera a un tercero o cuando usted sospecha que el reporte se hizo sin comunicación previa. En esos escenarios, la manera de negociar puede cambiar el resultado.
Nuestro equipo de negociación de deudas en Medellín revisa la propuesta, el historial y los documentos antes de que usted firme. Cada caso se estudia de forma individual y no prometemos resultados que dependen de la entidad o de un juez.
Video: ¿Se elimina el reporte negativo si hago un acuerdo de pago?
Preguntas frecuentes
¿Si firmo un acuerdo de pago salgo de Datacrédito?
No de inmediato. El acuerdo detiene la mora, pero el registro de la mora pasada permanece por el doble del tiempo que duró, con un máximo de 4 años desde que paga las cuotas vencidas o la deuda completa.
¿Desde cuándo se cuenta el tiempo de permanencia si pago en cuotas?
Desde el día en que termina de pagar lo vencido o lo pactado. Firmar el acuerdo no inicia el conteo; lo inicia el pago efectivo de las sumas en mora.
¿Es mejor pagar de contado o hacer un acuerdo de pago y reporte negativo en cuotas?
Si puede pagar de contado, el conteo de permanencia empieza antes. Si no puede, un acuerdo en cuotas que pueda cumplir es mejor que uno que vuelva a incumplir y genere un nuevo registro.
¿Me pueden volver a reportar si incumplo el acuerdo?
Sí. La nueva mora puede reportarse, pero la entidad debe enviarle otra vez la comunicación previa con 20 días calendario de anticipación.
¿Qué documento debo pedir al terminar de pagar?
El paz y salvo, con el número de la obligación y la fecha del último pago. Ese documento es la base para exigir la actualización del historial y, más adelante, la eliminación del dato.
Asesoría legal sobre el acuerdo de pago y el reporte negativo
Si tiene dudas sobre el acuerdo de pago y el reporte negativo o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.