¿Qué son las huellas de consulta y cómo se eliminan?
Las huellas de consulta son el rastro que queda cada vez que una entidad revisa su información en una central de riesgo. No son un reporte negativo, pero muchas personas se preocupan al ver una lista larga de bancos, almacenes y operadores que consultaron su historial. Aquí le explicamos qué significan y cuándo se pueden eliminar.
Revisado por el equipo jurídico de Guerrero Abogados
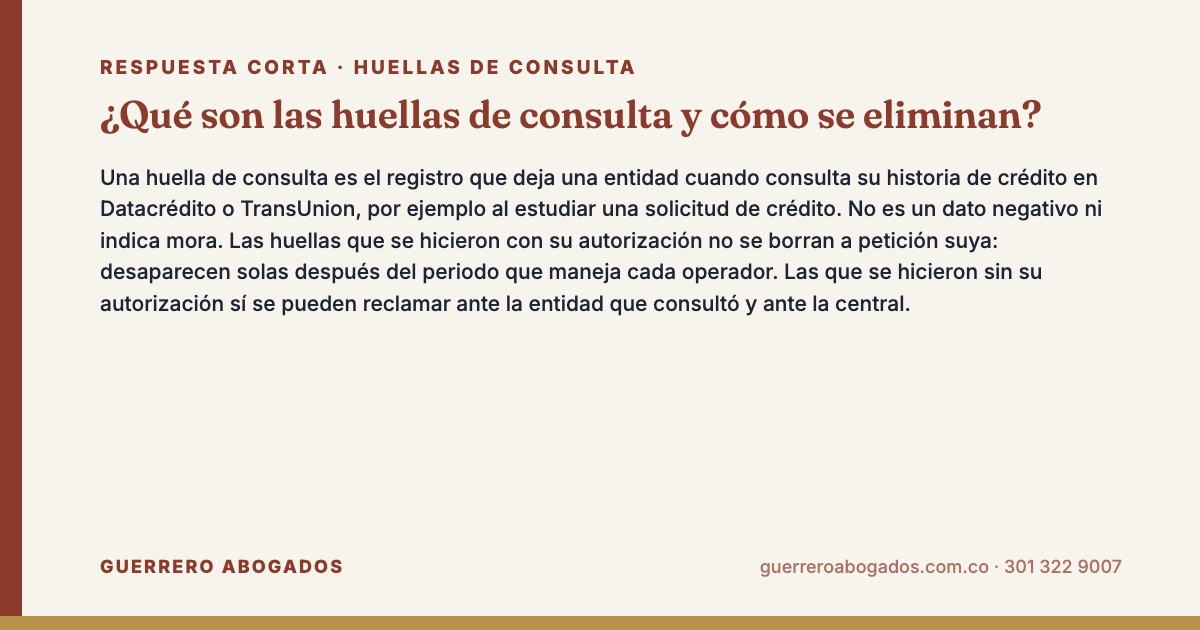
Respuesta corta: Una huella de consulta es el registro que deja una entidad cuando consulta su historia de crédito en Datacrédito o TransUnion, por ejemplo al estudiar una solicitud de crédito. No es un dato negativo ni indica mora. Las huellas que se hicieron con su autorización no se borran a petición suya: desaparecen solas después del periodo que maneja cada operador. Las que se hicieron sin su autorización sí se pueden reclamar ante la entidad que consultó y ante la central.
Qué es una huella de consulta
Cada vez que un banco, una cooperativa, un almacén o una empresa de telefonía revisa su información en una central de riesgo, el sistema guarda un registro: quién consultó, cuándo y, a veces, con qué propósito. Ese registro es la huella.
En su historia de crédito de Datacrédito y de TransUnion aparece una sección con las huellas de consulta recientes. Las demás entidades que lo consulten también pueden verlas. Por eso un banco sabe si usted pidió crédito en varias partes en los últimos meses.
Las huellas no dicen si le aprobaron o le negaron el crédito. Solo indican que alguien revisó su información. Para entender las demás secciones del reporte, lea datos positivos y negativos en Datacrédito.
Diferencia con un dato negativo
Un dato negativo informa que usted incumplió: una mora, una cartera castigada, un pago tardío. Lo reporta la entidad acreedora y tiene reglas de permanencia y caducidad. La huella, en cambio, la genera el sistema de forma automática cuando alguien consulta, aunque usted nunca haya debido un peso a esa entidad.
Por eso no tiene sentido pedir que «paguen» o «cancelen» una huella. No hay deuda detrás. Lo único que puede discutirse es si la consulta estaba autorizada y si tenía una finalidad legítima.
Quién puede consultar su historia de crédito
La Ley 1266 de 2008 protege la circulación de su información financiera. No cualquiera puede verla: solo los usuarios autorizados y con una finalidad legítima, como estudiar el otorgamiento de un crédito, la celebración de un contrato o el seguimiento de una obligación vigente.
En la práctica, las entidades obtienen su autorización cuando usted llena una solicitud, acepta las condiciones en una aplicación o firma un formulario. Esa autorización es la que respalda la consulta y, por tanto, la huella que queda.
Usted también puede consultar su propia historia de crédito sin costo. Esa consulta del titular no se presenta a los demás como una solicitud de crédito. Vea cómo consultar Datacrédito gratis por cédula.
¿Las huellas de consulta afectan el puntaje?
Una huella aislada no es un dato negativo y no indica que usted haya incumplido. Sin embargo, los modelos de puntaje y los analistas de crédito pueden tener en cuenta el número de consultas recientes. Muchas huellas de consulta en poco tiempo pueden leerse como una búsqueda urgente de dinero.
Cada operador usa su propio modelo y no publica el peso exacto de cada variable, así que no existe una cifra oficial de cuántos puntos baja una consulta. Lo razonable es evitar solicitar crédito en muchas entidades al mismo tiempo. Si quiere entender cómo se construye la calificación, lea qué significa el puntaje de Datacrédito.
Ejemplo práctico
Diana quería comprar un celular a crédito. En una semana llenó solicitudes en tres almacenes, dos bancos y una aplicación de préstamos. Ninguna se aprobó de inmediato. Cuando un sexto banco revisó su historia de crédito, vio seis huellas de consulta en pocos días y pidió más documentos para analizar el riesgo.
Diana no tenía mora. Su problema fue la cantidad de solicitudes simultáneas. Con una sola solicitud bien preparada habría tenido mejor resultado.
Huellas de consulta en arriendos, empleo y servicios
No solo los bancos consultan. Las inmobiliarias y aseguradoras de arrendamiento suelen revisar el historial antes de aprobar un contrato, y lo mismo hacen operadores de telefonía, concesionarios y algunas empresas de servicios. Cada una de esas revisiones puede dejar una huella.
Si está buscando apartamento y llena solicitudes en varias inmobiliarias, es normal que aparezcan varias huellas de consulta en pocos días. Explique esa situación si un banco le pregunta. Lo importante es que cada consulta corresponda a un trámite que usted inició.
En el caso del empleo, la consulta debe estar autorizada por usted y relacionarse con el cargo, por ejemplo cuando va a manejar dinero o valores. Si una empresa revisó su información sin pedirle permiso, puede reclamar como en cualquier otra consulta no autorizada.
Cuánto duran las huellas de consulta
Las huellas no siguen las reglas de permanencia del dato negativo (el doble de la mora, máximo 4 años), porque no son información de incumplimiento. Cada operador las muestra durante un periodo limitado y luego dejan de aparecer.
| Tipo de dato | Qué indica | Cómo desaparece |
|---|---|---|
| Huella con autorización | Una entidad consultó para estudiar un crédito o contrato | Sola, al vencer el periodo de visualización del operador |
| Huella sin autorización | Una entidad consultó sin su permiso | Por reclamo ante la entidad y la central |
| Huella por suplantación | Alguien pidió crédito con su cédula | Por reclamo, con denuncia de suplantación |
| Consulta del propio titular | Usted revisó su historia | No se presenta a terceros como solicitud |
El periodo exacto de visualización puede variar entre Datacrédito y TransUnion. Compruébelo en su propia consulta, donde aparece la fecha de cada huella.
Cuándo se pueden eliminar las huellas de consulta
Huellas hechas con su autorización
No se eliminan a solicitud suya. Si usted pidió el crédito o aceptó el estudio, la consulta fue legítima y la huella es un registro verdadero. Debe esperar a que pase el periodo de visualización.
Huellas hechas sin su autorización
Si en su historia de crédito aparece una entidad con la que nunca tuvo contacto, puede reclamar. La entidad que consultó debe demostrar que contaba con su autorización. Si no la tiene, la consulta vulneró sus derechos de hábeas data y la huella debe retirarse.
Huellas que revelan suplantación
Varias huellas de entidades desconocidas en pocos días pueden indicar que alguien está usando su identidad para pedir créditos. Es una alerta que debe atender de inmediato. Revise suplantación de identidad y reporte negativo.
Cómo reclamar huellas de consulta sin autorización
- Descargue su historia de crédito y anote el nombre de la entidad y la fecha de cada huella que no reconoce.
- Presente un reclamo escrito a la entidad que consultó. Pida copia de la autorización que usted habría firmado y, si no la tiene, la eliminación de la huella.
- Envíe el reclamo también a la central (Datacrédito o TransUnion) para que lo traslade y deje constancia.
- Controle el plazo: los reclamos deben responderse en 15 días hábiles, prorrogables por 8 días hábiles más.
Un caso frecuente: Hernán encontró la consulta de una financiera de vehículos que nunca visitó. Envió el reclamo y la entidad respondió que la consulta la había hecho un concesionario aliado, con un formulario firmado por otra persona con un número de cédula parecido. Al no tener una autorización de Hernán, la financiera pidió retirar el registro. Este ejemplo es ilustrativo; cada respuesta depende de los documentos de la entidad.
Si no responden o la respuesta es insuficiente, puede presentar una queja ante la Superintendencia de Industria y Comercio (SIC). Si la entidad es vigilada por la Superintendencia Financiera, también puede acudir allí. Para redactar el escrito, use nuestro modelo de derecho de petición a Datacrédito.
Si sospecha suplantación, además del reclamo presente denuncia ante la Fiscalía y pida a las centrales que incluyan una alerta en su historial. Guarde copia de todo.
Consejos para no acumular huellas innecesarias
- Compare tasas y condiciones antes de llenar formularios; muchas entidades publican simuladores que no generan consulta.
- No acepte estudios de crédito «sin compromiso» si no piensa tomar el producto.
- Lea las casillas de autorización en aplicaciones y páginas web antes de aceptar.
- Revise su historia de crédito cada pocos meses para detectar consultas extrañas a tiempo.
- Si le niegan un crédito, pregunte el motivo antes de pedir en otra entidad. Le puede servir me negaron un crédito por reporte negativo.
Cuándo pedir ayuda de un abogado
La mayoría de reclamos por huellas puede hacerlos usted mismo. Conviene asesoría cuando hay muchas consultas desconocidas, señales de suplantación, créditos abiertos a su nombre o reportes negativos que acompañan a esas huellas. En esos casos, el problema es más amplio que la huella y puede requerir reclamos coordinados, queja ante la SIC o tutela.
Nuestro equipo de abogados para reportes negativos en Medellín y Bogotá revisa su historial antes de recomendar cualquier trámite. No prometemos eliminar datos verdaderos: le explicamos qué es reclamable y qué no.
Video: ¿Qué son las huellas de consulta y cómo se eliminan?
Preguntas frecuentes
¿Consultar mi propio reporte en Datacrédito me baja el puntaje?
No. La consulta que usted hace de su propia información no se presenta a los demás como una solicitud de crédito. Puede revisarla con tranquilidad.
¿Por qué aparece una entidad que no conozco en mis consultas?
Puede ser un almacén o aplicación con un nombre comercial distinto, una entidad que compró una cartera o un intento de suplantación. Si no la reconoce, reclame y pida la prueba de la autorización.
¿Las huellas aparecen en TransUnion también?
Sí. Cada central registra las consultas que se hacen en su base. Una entidad puede consultar una central, las dos o ninguna, según sus políticas.
¿Una empresa de empleo puede consultar mi historial crediticio?
Solo con su autorización y para una finalidad legítima relacionada con la relación que se va a establecer. Si consultó sin su permiso, puede reclamar.
¿Puedo pedir que borren todas mis consultas para pedir un crédito?
No, si las consultas fueron autorizadas. Lo que sí puede hacer es esperar a que venzan y, mientras tanto, concentrar sus solicitudes en una o dos entidades.
Asesoría legal sobre las huellas de consulta en centrales de riesgo
Si tiene dudas sobre las huellas de consulta en centrales de riesgo o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.