¿Qué pasa con las deudas nuevas durante la insolvencia?
Las deudas nuevas durante la insolvencia son las que usted adquiere después de presentar la solicitud: el arriendo de este mes, los servicios, un préstamo o una compra a cuotas. No se tratan igual que las deudas antiguas, y no pagarlas puede poner en riesgo todo el proceso.
Revisado por el equipo jurídico de Guerrero Abogados
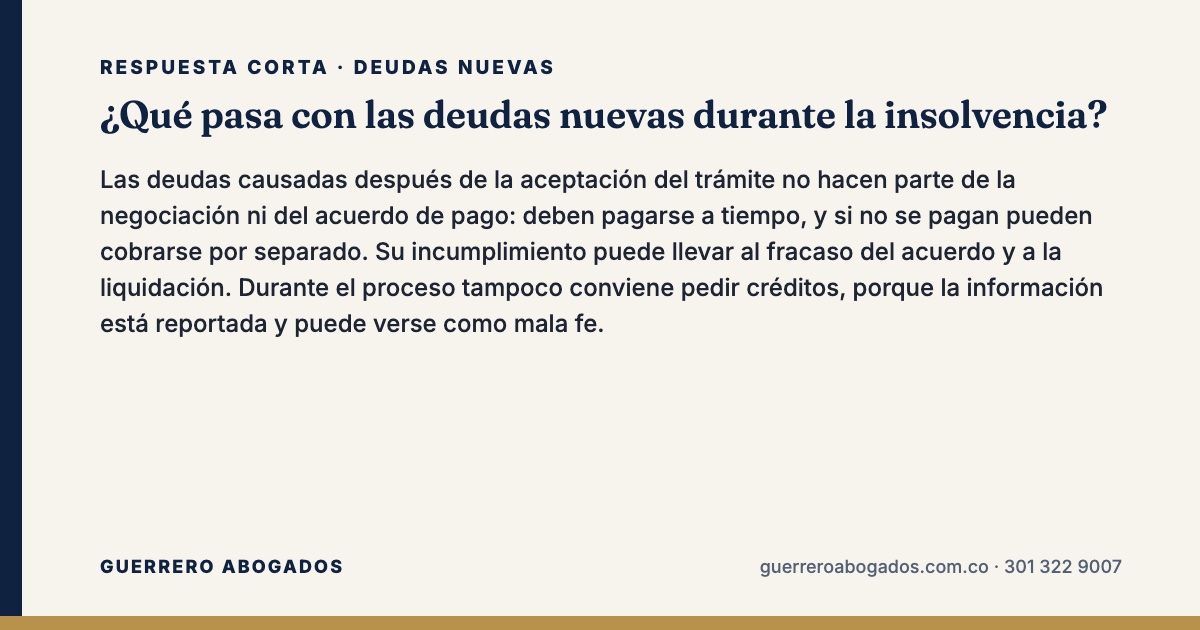
Respuesta corta: Las deudas causadas después de la aceptación del trámite no hacen parte de la negociación ni del acuerdo de pago: deben pagarse a tiempo, y si no se pagan pueden cobrarse por separado. Su incumplimiento puede llevar al fracaso del acuerdo y a la liquidación. Durante el proceso tampoco conviene pedir créditos, porque la información está reportada y puede verse como mala fe.
Qué se considera una deuda nueva
En el procedimiento de persona natural hay una línea de corte: la fecha en que el conciliador acepta la solicitud. Las obligaciones nacidas antes de esa fecha entran a la negociación. Las que nacen después son deudas nuevas durante la insolvencia y siguen otras reglas.
Ejemplos de deudas nuevas:
- Cánones de arrendamiento de los meses posteriores a la aceptación.
- Cuotas de administración de la propiedad horizontal causadas después.
- Servicios públicos, plan de celular, internet y salud prepagada de los meses siguientes.
- Cuotas de alimentos que se vayan causando.
- Préstamos o compras a crédito que usted haga después de iniciar el trámite.
- Impuestos que se causen durante el proceso.
La fecha que manda es la del nacimiento de la obligación, no la del cobro. Si el arriendo de marzo se pagaba por anticipado el primer día del mes y la solicitud se aceptó el 10 de marzo, ese canon ya existía y entra en la negociación. El canon de abril, en cambio, es una deuda nueva. Con los servicios públicos pasa algo parecido: lo que importa es el periodo de consumo.
Gastos de sostenimiento y del propio procedimiento
Durante el trámite también se generan gastos que el deudor debe cubrir: la tarifa del centro de conciliación o de la notaría, los honorarios del abogado si lo contrató y, en la liquidación, los gastos del liquidador. Estos pagos tampoco se negocian con los acreedores; deben preverse en el presupuesto desde el primer día. Vea cuánto cuesta el procedimiento.
Las deudas nuevas no entran al acuerdo de pago
El acuerdo de pago se negocia sobre la relación de acreedores presentada en la solicitud. Las deudas nuevas durante la insolvencia no se incluyen ni se rebajan: deben pagarse en sus condiciones normales y a tiempo.
Por eso la propuesta de pago debe dejarle dinero suficiente para cubrir sus gastos corrientes. La ley exige que la solicitud incluya una relación de los gastos de subsistencia del deudor y de las personas a su cargo; esa relación es la base para calcular cuánto puede ofrecer sin crear deudas nuevas durante la insolvencia. Si el plan es tan ajustado que no le queda para el arriendo, usted terminará acumulando deudas nuevas y el acuerdo no será sostenible.
| Tipo de obligación | ¿Entra en el acuerdo de pago? | ¿Qué debe hacer? |
|---|---|---|
| Tarjeta en mora antes de la solicitud | Sí | Pagar según el acuerdo |
| Arriendo de los meses siguientes a la aceptación | No | Pagarlo cada mes |
| Servicios públicos posteriores | No | Pagarlos a tiempo |
| Cuota de alimentos | No se rebaja | Pagarla siempre |
| Crédito pedido durante el proceso | No | Evitarlo; si existe, pagarlo |
| Administración posterior | No | Pagarla cada mes |
Qué pasa si no paga las deudas nuevas
Las deudas nuevas no están protegidas por la suspensión de procesos. El arrendador puede iniciar una restitución del inmueble, la empresa de servicios puede suspender el servicio por mora y un nuevo acreedor puede demandarlo y pedir embargos.
Además, el incumplimiento de obligaciones posteriores tiene consecuencias dentro del trámite. Los acreedores pueden usarlo como argumento de que la propuesta no es viable, y una vez aprobado el acuerdo de pago, el atraso en las obligaciones corrientes puede derivar en el fracaso del acuerdo y en la apertura de la liquidación patrimonial. Vea qué pasa si incumple el acuerdo.
¿Puedo pedir créditos durante el proceso?
La ley no le prohíbe expresamente firmar un contrato de crédito, pero en la práctica es difícil y riesgoso:
- Su historial muestra la novedad del procedimiento, y la mayoría de entidades no aprueban créditos en esas condiciones.
- Los acreedores pueden objetar que usted se endeuda mientras pide rebajas.
- El acuerdo puede incluir cláusulas que limiten el endeudamiento durante su vigencia.
- Una deuda nueva reduce el dinero disponible para cumplir el plan de pagos.
Desde la aceptación tampoco puede constituir garantías ni vender bienes sin autorización. Pedir un crédito con hipoteca o prenda, por ejemplo, choca con esa restricción.
¿Y los créditos de libranza nuevos?
Con la Ley 2445 de 2025, los descuentos de nómina de las deudas incluidas se suspenden desde el inicio del trámite. Eso libera parte del salario, pero no autoriza a firmar libranzas nuevas. Una libranza posterior sería una deuda nueva, con descuento directo, que reduciría el dinero para cumplir el acuerdo de pago. Vea cómo funcionan las libranzas en el proceso.
Si necesita financiar algo urgente, como un tratamiento médico, coméntelo con su abogado y el conciliador antes de actuar. Después de cumplir, la situación cambia: lo explicamos en créditos después de la insolvencia.
Deudas nuevas durante la insolvencia y la liquidación patrimonial
Si el proceso termina en liquidación, la regla de corte se mantiene. Los saldos de las deudas incluidas se convierten en obligaciones naturales al final del proceso, pero las obligaciones causadas después de la apertura no reciben ese beneficio: siguen vigentes y pueden cobrarse.
Por eso, si está en liquidación, mantener al día el arriendo, los servicios y los alimentos es tan importante como en la negociación. Puede ver qué ocurre al cerrar el proceso en después de la liquidación patrimonial.
Deudas que olvidó incluir no son deudas nuevas
Una confusión común: «tengo una deuda con un almacén que no relacioné; ¿es una deuda nueva?». No. Si la obligación existía antes de la solicitud, es antigua, aunque no la haya incluido. Lo correcto es informar al conciliador cuanto antes para que se incluya, si todavía es posible. Si la omisión fue por culpa del deudor, esa deuda puede quedar por fuera de los beneficios del proceso.
También ocurre lo contrario: un acreedor antiguo cede la deuda a una casa de cobranza durante el trámite y esta empieza a llamarlo como si fuera una obligación distinta. La cesión no convierte la deuda en nueva. El cesionario queda sometido a lo que se decida en el procedimiento y debe hacerse parte en él. Si recibe cobros de ese tipo, informe al conciliador y responda por escrito indicando que la obligación está incluida en el trámite, con el número de radicado.
Seis reglas para manejar las deudas nuevas durante la insolvencia
- Haga un presupuesto mensual real antes de proponer cuotas.
- Ponga el arriendo, los servicios y los alimentos de primero en la lista de pagos.
- No pida créditos de consumo ni avances mientras dure el trámite.
- No acepte ser codeudor de nadie durante el proceso.
- Guarde los recibos de pago de todas las obligaciones corrientes.
- Si sus ingresos bajan, pida a tiempo una reforma del acuerdo en lugar de dejar de pagar.
Ejemplo práctico
Luisa vive en Bogotá, gana $3.200.000 y tiene $62 millones en deudas antiguas. Su propuesta de acuerdo de pago fue de $1.100.000 al mes durante cinco años. Sus gastos fijos son: arriendo de $1.050.000, servicios de $280.000, transporte de $220.000, alimentación de $500.000 y salud de $50.000. En total, $2.100.000. Le quedan $1.100.000 para el acuerdo de pago, sin margen para imprevistos.
A los cuatro meses, su hija necesita un tratamiento y Luisa saca un préstamo de $3 millones con un familiar. Ese préstamo es una deuda nueva: no entra al acuerdo y debe pagarlo aparte. Si por pagarlo deja de cubrir el arriendo, la arrendadora puede demandarla y los acreedores del acuerdo pueden alegar incumplimiento. Lo prudente habría sido pedir una reforma del plan antes de endeudarse, o hablar con su abogado para que el conciliador conociera la nueva situación.
En cambio, si Luisa hubiera propuesto una cuota de $850.000 a seis años, habría tenido un colchón de $250.000 al mes para emergencias. El acuerdo habría sido algo más largo, pero mucho más estable.
El mejor acuerdo de pago es el que usted puede cumplir sin crear deudas nuevas. Una cuota más baja y un plazo más largo suelen ser más seguros que una cuota alta que lo deje sin dinero para vivir.
Dónde consultar la norma
El régimen de persona natural está en los artículos 531 a 576 del Código General del Proceso, reformados por la Ley 2445 de 2025. Puede leer el texto en la Secretaría del Senado. Si ya está en el proceso y tiene deudas nuevas que no puede pagar, nuestros abogados de insolvencia en Medellín y Bogotá pueden revisar su plan.
Video: ¿Qué pasa con las deudas nuevas durante la insolvencia?
Preguntas frecuentes
¿Puedo incluir en el acuerdo una deuda que adquirí después de la solicitud?
Por regla general no. El acuerdo se negocia sobre las deudas existentes al inicio del trámite. Las posteriores deben pagarse en sus condiciones normales.
¿Me pueden demandar por una deuda nueva durante el proceso?
Sí. La suspensión de procesos protege las deudas incluidas, no las posteriores. Un acreedor nuevo puede demandarlo y pedir medidas cautelares.
¿Pueden cortarme los servicios públicos durante el trámite?
Los servicios causados antes de la aceptación entran a la negociación, pero los consumos posteriores deben pagarse. Si no los paga, la empresa puede suspender el servicio por esa nueva mora.
¿Puedo usar la tarjeta de crédito durante la insolvencia?
Lo usual es que las entidades bloqueen los cupos al conocer el trámite. Aunque estuviera disponible, usarla crea deudas nuevas y puede verse como falta de buena fe.
¿Qué pasa con las cuotas de alimentos que se causan durante el trámite?
Deben pagarse siempre y a tiempo. Las obligaciones alimentarias no se suspenden ni se rebajan, y su incumplimiento tiene consecuencias propias, incluso penales.
Asesoría legal sobre las deudas nuevas durante la insolvencia
Si tiene dudas sobre las deudas nuevas durante la insolvencia o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Atendemos como abogados en Medellín y como abogados en Bogotá. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.