¿Cómo comprar una casa en remate judicial en Colombia?
Comprar una casa en remate judicial puede costarle bastante menos que en el mercado, pero exige preparación. Aquí le mostramos, paso a paso y con un ejemplo en pesos, cómo hacerlo con las reglas del Código General del Proceso.
Revisado por el equipo jurídico de Guerrero Abogados
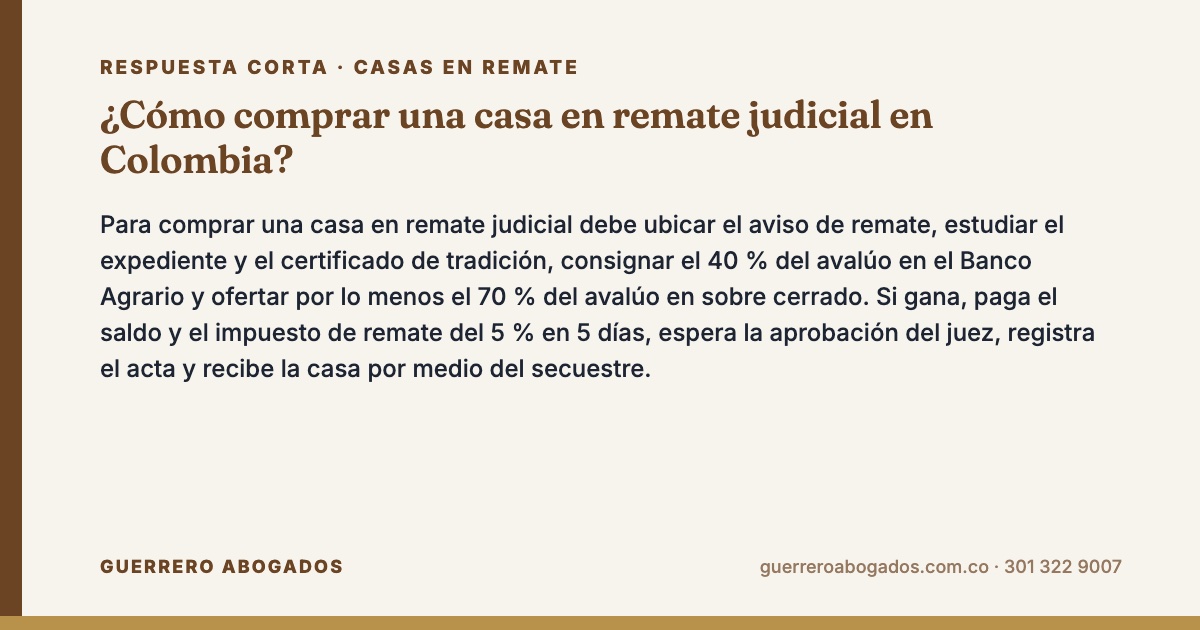
Respuesta corta: Para comprar una casa en remate judicial debe ubicar el aviso de remate, estudiar el expediente y el certificado de tradición, consignar el 40 % del avalúo en el Banco Agrario y ofertar por lo menos el 70 % del avalúo en sobre cerrado. Si gana, paga el saldo y el impuesto de remate del 5 % en 5 días, espera la aprobación del juez, registra el acta y recibe la casa por medio del secuestre.
¿Por qué una casa en remate judicial puede salir más barata?
Cuando un deudor no paga, el acreedor puede pedir al juez que embargue y venda sus bienes. Si la casa del deudor está embargada y secuestrada, y ya existe orden de seguir adelante la ejecución, el juez fija fecha para el remate judicial (art. 448 del CGP).
La base de la licitación es el 70 % del avalúo. Además, el avalúo de los inmuebles suele partir del avalúo catastral incrementado en un 50 %, salvo que una de las partes presente un dictamen pericial (art. 444 del CGP). En muchas ciudades ese valor queda por debajo del comercial. Por eso una casa en remate judicial puede adjudicarse por un precio atractivo, sobre todo cuando hay pocos postores.
La otra cara es que usted no compra a un vendedor que le muestra la casa y le firma una promesa: compra en una diligencia judicial, con plazos cortos y con menos garantías que en una compraventa normal. Para tener el panorama completo, lea nuestra guía de remates judiciales en Colombia.
Dónde encontrar una casa en remate judicial
Los remates judiciales de casas se anuncian de tres formas:
- Aviso en prensa: el juzgado ordena publicar un listado un domingo, en un periódico de amplia circulación o en otro medio masivo, con al menos 10 días de anticipación (art. 450 del CGP).
- Portal de la Rama Judicial: muchos despachos publican sus avisos y audiencias en la página de la Rama Judicial.
- Estados y expedientes digitales: si conoce el número del proceso, puede seguir sus actuaciones en la consulta de procesos.
El aviso trae la fecha y la hora, la dirección y matrícula inmobiliaria, el avalúo, la base de licitación, el porcentaje a consignar y el nombre del secuestre. Con la publicación, el ejecutante aporta un certificado de tradición expedido dentro del mes anterior a la diligencia.
Paso a paso para comprar una casa en remate judicial
1. Estudie el expediente
Pida acceso al expediente digital o revíselo en el juzgado. Fíjese en el embargo inscrito, el acta de secuestro, el avalúo, la liquidación del crédito y si hay recursos o solicitudes pendientes.
2. Analice el certificado de tradición
Allí verá quién es el dueño, si la casa tiene hipoteca, patrimonio de familia, afectación a vivienda familiar u otros embargos, y si la matrícula muestra problemas de falsa tradición.
3. Visite el sector y contacte al secuestre
El secuestre es el auxiliar de la justicia que administra el bien. Puede informarle si la casa está ocupada, por quién y en qué estado. No siempre es posible entrar, pero sí ver la fachada, el barrio y preguntar a los vecinos.
4. Calcule su presupuesto completo
Sume el depósito, el saldo, el impuesto de remate, los gastos de registro y una reserva para deudas de predial, administración o reparaciones.
5. Consigne el 40 % del avalúo
Se consigna en la cuenta de depósitos judiciales del Banco Agrario, a órdenes del juzgado y con el número del proceso (art. 451 del CGP).
6. Presente su oferta
En sobre cerrado, dentro de los 5 días anteriores o en la primera hora de la audiencia (art. 452 del CGP). En las audiencias virtuales se envía por correo según las instrucciones del aviso.
7. Pague, registre y reciba
Si gana, paga el saldo y el impuesto en 5 días, el juez aprueba el remate, usted registra el acta y el auto, y el secuestre le entrega la casa.
Cuánto dinero necesita: ejemplo con una casa de $300 millones
Supongamos una casa en Medellín con avalúo de $300.000.000 y que usted gana con una oferta de $230.000.000.
| Concepto | Regla | Valor |
|---|---|---|
| Depósito previo | 40 % del avalúo | $120.000.000 |
| Base de licitación | 70 % del avalúo | $210.000.000 |
| Oferta ganadora | La que usted decide | $230.000.000 |
| Saldo a pagar en 5 días | Oferta menos depósito | $110.000.000 |
| Impuesto de remate | 5 % de la oferta | $11.500.000 |
| Registro y notaría | Según tarifas vigentes | Variable |
Es decir, antes de recibir la casa usted habrá desembolsado al menos $241.500.000. Si el avalúo comercial real de la casa es de $380.000.000, la diferencia puede justificar la inversión, siempre que el bien no tenga problemas jurídicos ni deudas ocultas.
¿Se puede financiar una casa en remate judicial?
En la práctica es difícil. El saldo debe pagarse en 5 días, y un crédito hipotecario normalmente exige que el inmueble ya esté registrado a nombre del comprador para constituir la hipoteca. Por eso, la mayoría de compradores usan recursos propios, venden otro activo o se asocian con otras personas. Si piensa en financiación posterior, revise cómo funcionan las hipotecas en Colombia y hable con su banco antes de ofertar.
Qué revisar en el certificado de tradición y en el expediente
Estos son los puntos que más problemas generan en los remates judiciales de casas:
- Hipotecas a favor de terceros: el acreedor hipotecario debe haber sido citado al proceso (art. 462 del CGP). Si no lo fue, puede haber discusiones posteriores.
- Embargos de otros procesos: revise el orden de inscripción y qué juzgado tiene prelación.
- Falsa tradición o derechos de cuota: a veces lo que se remata es solo un porcentaje de la casa.
- Arrendamientos y ocupantes: un arrendatario con contrato anterior al embargo puede plantear discusiones sobre su permanencia.
- Avalúo desactualizado: si es muy antiguo, puede no reflejar el estado actual.
- Recursos pendientes: si hay solicitudes sin resolver, la diligencia puede suspenderse.
Consejo práctico: lea la liquidación del crédito. Si la deuda es pequeña frente al valor de la casa, es más probable que el deudor pague a última hora para salvarla, y el remate no se realice (art. 461 del CGP).
Casa en remate judicial ocupada: cómo se hace la entrega
Una vez aprobado el remate, el juez ordena al secuestre entregar la casa al rematante. Si el secuestre no la entrega dentro de los 3 días siguientes a la comunicación, usted puede pedir que el juez haga la entrega directamente; en esa diligencia no se admiten oposiciones ni se puede alegar derecho de retención por mejoras (art. 456 del CGP).
Cuando la casa está ocupada por el deudor o su familia, la entrega puede tardar más de lo esperado, porque depende de la agenda del juzgado o del comisionado. Tenga en cuenta ese tiempo si piensa arrendar o vender la casa en remate judicial que acaba de comprar.
Si la casa está arrendada, pida al secuestre copia del contrato y verifique su fecha. Un arriendo celebrado después del embargo no debería oponerse al rematante, pero uno anterior puede generar discusión. En ese caso conviene que un abogado revise el contrato antes de ofertar, porque de eso depende cuándo podrá usar o arrendar la casa a su nombre.
También revise si el secuestre ha recibido cánones de arrendamiento durante el proceso. Esos dineros pertenecen al proceso y se rinden en las cuentas del secuestre; no se entregan al rematante por los meses anteriores a la entrega.
Deudas de la casa: predial, administración y servicios
Una casa embargada suele tener deudas de impuesto predial, cuotas de administración si está en propiedad horizontal y servicios públicos. Antes de ofertar, consulte con la alcaldía, la administración del conjunto y las empresas de servicios.
El CGP prevé que del producto del remate se reserve lo necesario para cubrir impuestos, servicios públicos, cuotas de administración y gastos de depósito causados hasta la entrega. Si usted termina pagando esos valores para registrar o habitar la casa, pida el reembolso en el mismo proceso y guarde todos los soportes.
Errores comunes al comprar una casa en remate judicial
- Ofertar sin haber leído el expediente.
- No tener el dinero del saldo disponible el día del remate.
- Olvidar el impuesto de remate y los gastos de registro.
- Asumir que la casa estará desocupada.
- Pagar deudas del inmueble sin dejar constancia para pedir el reembolso.
Si quiere practicar este análisis con expedientes reales, el curso de remates judiciales en Colombia le enseña a revisar avisos, certificados y avalúos antes de arriesgar su dinero. También le puede interesar entender cómo llegó la casa al remate, leyendo sobre el embargo de bienes por deudas.
Conclusión: cómo comprar una casa en remate judicial con menos riesgo
Una casa en remate judicial puede ser una buena compra cuando usted revisa el expediente, conoce la situación jurídica del inmueble y tiene el dinero completo antes de la audiencia. Cada caso es distinto: un abogado puede revisar el proceso y el certificado antes de que usted haga el depósito.
Video: ¿Cómo comprar una casa en remate judicial en Colombia?
Preguntas frecuentes
¿Puedo visitar por dentro la casa antes del remate?
No siempre. La casa está bajo la custodia del secuestre y, si está ocupada, el acceso depende de la disposición del ocupante. Puede pedir información al secuestre y revisar el acta de secuestro, donde suele describirse el estado del inmueble.
¿La casa sale libre de hipoteca después del remate?
El auto que aprueba el remate ordena cancelar los gravámenes hipotecarios a favor de los acreedores citados al proceso. Por eso es importante verificar en el expediente que todos los acreedores hipotecarios hayan sido citados.
¿Cuánto se demora todo el trámite después de ganar?
Los plazos legales son cortos: 5 días para pagar y 5 días para que el juez apruebe. Sin embargo, el registro y la entrega dependen de la oficina de registro y de la agenda del juzgado, por lo que pueden tomar varios meses.
¿Qué pasa si el deudor paga antes del remate?
Si el deudor paga la deuda y las costas antes de iniciarse la audiencia de remate, el proceso termina por pago (art. 461 del CGP) y el remate no se hace. Su depósito se le devuelve.
Asesoría legal sobre la compra de una casa en remate judicial
Si tiene dudas sobre la compra de una casa en remate judicial o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.