¿Puedo pagar la deuda de otra persona?
Sí, la ley colombiana permite pagar la deuda de otra persona, incluso sin que ella lo sepa. Lo que cambia según cómo lo haga es si después puede recuperar ese dinero y con qué garantías. Le explicamos las reglas del Código Civil, la subrogación y los documentos que debe pedir para no perder lo que pagó.
Revisado por el equipo jurídico de Guerrero Abogados
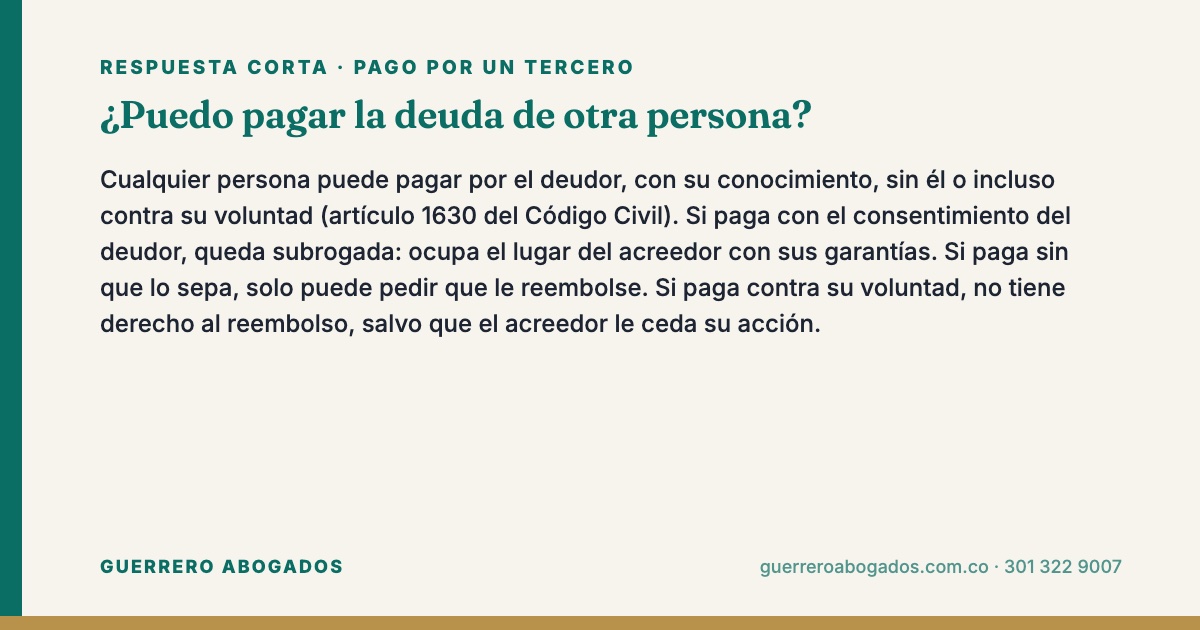
Respuesta corta: Cualquier persona puede pagar por el deudor, con su conocimiento, sin él o incluso contra su voluntad (artículo 1630 del Código Civil). Si paga con el consentimiento del deudor, queda subrogada: ocupa el lugar del acreedor con sus garantías. Si paga sin que lo sepa, solo puede pedir que le reembolse. Si paga contra su voluntad, no tiene derecho al reembolso, salvo que el acreedor le ceda su acción.
Lo que dice la ley sobre el pago hecho por un tercero
El artículo 1630 del Código Civil establece que puede pagar por el deudor cualquier persona a nombre de él, aun sin su conocimiento o contra su voluntad, y aun a pesar del acreedor. En la práctica, el banco, la cooperativa o el almacén no pueden negarse a recibir el dinero solo porque viene de alguien distinto del titular del crédito.
La excepción son las obligaciones en las que importa la persona que cumple, como un servicio profesional o una obra artística. Allí el acreedor puede exigir que cumpla el propio deudor. Para obligaciones de dinero, que son las más comunes, el pago por un tercero siempre es posible. Puede leer las normas en el Código Civil publicado por la Secretaría del Senado.
Tres escenarios al pagar la deuda de otra persona
Para el acreedor el efecto es simple: recibe su dinero. La pregunta que le interesa a usted es otra: ¿podrá cobrarle después al deudor? La respuesta depende de la relación entre usted y él al momento del pago.
| Cómo paga | Qué derecho tiene después | Norma |
|---|---|---|
| Con consentimiento del deudor | Queda subrogado en todos los derechos del acreedor, incluidas las garantías | Arts. 1668 y 1670 del Código Civil |
| Sin conocimiento del deudor | Solo puede pedirle que le reembolse lo pagado, sin garantías | Art. 1631 del Código Civil |
| Contra la voluntad del deudor | No tiene derecho a reembolso, salvo que el acreedor le ceda su acción | Art. 1632 del Código Civil |
| Como codeudor o fiador | Subrogación legal y acción contra el deudor principal | Arts. 1579, 1668 y 2395 del Código Civil |
Qué es la subrogación y por qué le conviene
La subrogación es la figura por la cual quien paga ocupa el lugar del acreedor. Si el crédito original tenía una hipoteca, una prenda o un pagaré, todo eso pasa a usted (artículo 1670 del Código Civil). Es la forma más segura de recuperar el dinero.
Hay dos clases:
- Subrogación legal: opera por ministerio de la ley en los casos del artículo 1668. Para el ciudadano común, los dos más útiles son pagar con el consentimiento expreso o tácito del deudor y pagar siendo codeudor solidario o fiador.
- Subrogación convencional: el acreedor, al recibir el pago, declara por escrito que transfiere sus derechos a quien paga. Debe constar en la carta de pago (artículo 1669).
Ejemplo: Marta paga $18.000.000 que su hermano debía a un banco, respaldados con un pagaré. Si el hermano firmó una carta en la que acepta que ella pague, Marta queda subrogada y puede cobrarle con ese pagaré, incluso en un proceso ejecutivo. Sin ese documento, solo tendría una acción de reembolso más débil.
Subrogación frente a préstamo
Otra alternativa es prestarle el dinero al deudor para que él pague. Si el préstamo consta en escritura pública con la declaración de que el dinero se destina al pago, el prestamista también queda subrogado. Si el monto es pequeño, un pagaré firmado por el deudor a favor suyo suele ser suficiente para tener un título claro.
Casos frecuentes en Colombia
Pagar la deuda de un hijo o de los padres
Es la situación más común. Una madre paga la tarjeta de crédito de su hijo para evitar el proceso ejecutivo o el reporte negativo. Si lo hace como un regalo, no necesita papeles. Si espera que el hijo le devuelva el dinero, deje por escrito el consentimiento y un plan de pago.
Pagar la deuda de la pareja
Entre cónyuges o compañeros permanentes, el dinero que uno pone para cubrir obligaciones personales del otro puede tener efectos en la liquidación de la sociedad conyugal o patrimonial. Guarde el recibo y el soporte del pago. Lea liquidación de la sociedad conyugal.
Pagar la deuda de una persona fallecida
Las obligaciones de quien muere no desaparecen: se pagan con sus bienes en la sucesión. Un familiar puede pagar voluntariamente, pero no está obligado a hacerlo con su propio patrimonio si no es heredero que aceptó la herencia, ni más allá de lo recibido si la aceptó con beneficio de inventario. Lo explicamos en ¿las deudas de un fallecido se heredan?.
Pagar como codeudor
Si usted firmó como codeudor solidario y el banco le cobra a usted, al pagar queda subrogado por ministerio de la ley y puede repetir contra el deudor principal. Vea codeudor y fiador: diferencias.
Paso a paso para pagar la deuda de otra persona sin perder su dinero
- Pida el estado de cuenta actualizado al acreedor: capital, intereses, honorarios de cobranza y costas si hay proceso.
- Negocie el saldo antes de pagar. Muchos bancos aceptan descuentos en cartera vencida. Vea acuerdo de pago con el banco.
- Obtenga el consentimiento escrito del deudor si quiere quedar subrogado. Una carta simple con firma, cédula y el valor que usted pagará sirve como prueba.
- Pague por un canal oficial: consignación a la cuenta del acreedor o pago en sus oficinas. Evite consignar a cuentas personales de gestores de cobranza.
- Exija la carta de pago y el paz y salvo: debe decir que la obligación del titular quedó cancelada y, si se pactó, que usted queda subrogado.
- Si hay un proceso ejecutivo, pida que el demandante informe el pago al juez para que termine el proceso y se levanten las medidas. Vea cómo se termina un proceso ejecutivo.
- Guarde el original del pagaré si el acreedor se lo entrega como parte de la subrogación.
Consejo práctico: si el pago se hace por la casa de cobranza, pida que el paz y salvo lo firme la entidad dueña del crédito. Un recibo de un tercero sin facultades puede no ser oponible al acreedor.
Pagar dentro de un proceso ejecutivo
Si el acreedor ya demandó, usted también puede pagar por el demandado. Lo más seguro es pedir al juzgado la liquidación actualizada del crédito y las costas, y consignar ese valor en la cuenta de depósitos judiciales del despacho, indicando el número del proceso y que paga a nombre del demandado. Con la prueba de pago, el juez puede declarar terminado el proceso y ordenar levantar las medidas cautelares.
Otra vía es pagar directamente al demandante, con un acuerdo escrito, y pedirle que presente el memorial de terminación. En ambos casos, guarde copia del auto que termina el proceso: será su prueba si después quiere cobrar el reembolso al deudor.
Qué pasa con el reporte negativo del deudor
El pago extingue la obligación del deudor, aunque el dinero venga de otra persona. Desde ese momento el acreedor debe reportar la obligación como pagada. El dato negativo no desaparece de inmediato: permanece por el doble del tiempo que duró la mora, con un máximo de cuatro años desde el pago, según la Ley 1266 de 2008 modificada por la Ley 2157 de 2021.
Si pasado el término el reporte sigue visible, el deudor puede presentar un reclamo, que el operador debe responder en 15 días hábiles prorrogables por 8 más. Lea eliminar un reporte negativo si ya pagó.
Usted, como tercero que pagó, no queda reportado por ese pago. Si quedó subrogado, puede cobrarle al deudor, pero no tiene facultad para reportarlo en centrales de riesgo a menos que sea una entidad que cumpla las reglas del hábeas data.
Riesgos al pagar la deuda de otra persona
- No poder recuperar el dinero si pagó sin conocimiento del deudor y no dejó prueba.
- Pagar más de lo debido si no revisó intereses, prescripción o cobros de honorarios no autorizados.
- Pagar una obligación prescrita que el acreedor ya no podía cobrar judicialmente.
- Problemas con otros acreedores: si el deudor está en insolvencia, el pago a un solo acreedor puede afectar el trámite. Consulte primero.
Antes de pagar la deuda de otra persona, confirme también que la obligación sea exigible y que el monto coincida con lo que el deudor reconoce. Si no sabe si conviene pagar, negociar o esperar, nuestro equipo de negociación de deudas en Medellín puede revisar el caso.
Video: ¿Puedo pagar la deuda de otra persona?
También le puede interesar: ¿Se puede consultar el Datacrédito de otra persona? · ¿Se puede pasar una fotomulta a otra persona? · Consecuencias de no pagar una deuda bancaria
Preguntas frecuentes
¿El banco puede negarse a recibir el pago de un tercero?
En obligaciones de dinero, no. El Código Civil permite que cualquier persona pague por el deudor, aun sin su conocimiento o contra su voluntad, y aun a pesar del acreedor.
¿Puedo pagar la deuda de otra persona y después cobrársela?
Sí, si pagó con su consentimiento o quedó subrogado. Si pagó sin que lo supiera, solo puede pedir el reembolso. Si pagó contra su voluntad, no podrá cobrarle salvo que el acreedor le ceda su acción.
¿El paz y salvo debe salir a mi nombre o al del deudor?
La obligación es del deudor, así que el paz y salvo debe indicar que su crédito quedó cancelado. Conviene que mencione también que el pago lo hizo usted, para tener prueba en caso de reclamar el reembolso.
¿La subrogación incluye la hipoteca?
Sí. Al quedar subrogado, recibe todos los derechos, acciones, privilegios, prendas e hipotecas del acreedor original, según el artículo 1670 del Código Civil.
¿Pagar la obligación de un familiar en insolvencia tiene riesgos?
Puede tenerlos. Durante el trámite rige la igualdad entre acreedores, y un pago por fuera del acuerdo puede generar discusiones. Antes de pagar, consulte con el abogado o el conciliador del proceso.
Asesoría legal sobre pagar la deuda de otra persona
Si tiene dudas sobre pagar la deuda de otra persona o necesita ayuda con su caso, nuestro equipo en Medellín y Bogotá puede revisarlo. Escríbanos o llámenos a la línea única 301 322 9007. Atendemos como abogados en Medellín y como abogados en Bogotá. Puede consultar la normativa vigente en SUIN-Juriscol, el sistema oficial de normas de Colombia, y agendar una cita con un abogado por WhatsApp.
Guerrero Abogados · Equipo jurídico dirigido por el abogado Germán Guerrero Martínez, con más de 12 años de experiencia en Medellín y Bogotá.